Wenn Sie unsere Website besuchen, können Informationen auf Ihrem Gerät gespeichert oder abgerufen werden. Dies geschieht vor allem in Form von Cookies. Wir nutzen notwendige Cookies für die korrekte Funktion der Website. Daneben verwenden wir Analyse-Cookies und Marketing-Cookies zur Messung der Besucherzahlen und zur Personalisierung unserer Inhalte. Wir nutzen Google für Analyse- und Marketing-Cookies, um die Leistung der Website zu messen und relevante Werbung anzuzeigen. Weitere Informationen finden Sie auch in der Google-Richtlinie Verantwortungsvoller Umgang mit Geschäftsdaten.
In den Cookie-Einstellungen können Sie festlegen, welche Cookies verwendet werden: Sie können bestimmte Kategorien zulassen oder ablehnen, alle zulassen oder alle ablehnen. Ausführliche Informationen zu allen verwendeten Cookies dieser drei Kategorien finden Sie in unserer Cookie-Richtlinie.
Bitte beachten Sie, dass die Blockierung bestimmter Cookies Ihr Nutzererlebnis und die angebotenen Dienste beeinträchtigen kann.
Notwendige Cookies
Die notwendigen Cookies tragen zur korrekten Funktion der Website bei. Sie aktivieren wesentliche Funktionen wie die Navigation und den Zugriff auf geschützte Bereiche. Sie können in unseren Systemen nicht deaktiviert werden.
Analyse-Cookies
Analyse-Cookies helfen uns zu verstehen, wie Besucherinnen und Besucher mit unserer Website interagieren, indem sie Informationen zum Surfverhalten erfassen und übermitteln. Sie ermöglichen es uns, besonders häufig oder selten aufgerufene Seiten zu identifizieren und die allgemeine Performance der Website zu verbessern.
Marketing-Cookies
Wir verwenden Marketing-Cookies, um relevante Werbung anzuzeigen und die Performance der Kampagnen zu messen. Wenn Sie diese Cookies nicht aktivieren, sehen Sie weiterhin Werbung. Sie ist aber weniger auf Ihre Interessen ausgerichtet.
Wählen Sie aus, zu welchem Zweck wir Ihre Daten mithilfe von Google-Produkten erfassen und nutzen dürfen.
Nutzerspeicherung: zur technischen Umsetzung der Werbefunktionen.
Nutzerdaten für Werbung: zur Optimierung unserer Werbekampagnen.
Personalisierte Werbung: zur Ausrichtung unserer Werbung auf Ihre Interessen.
Erhöhte Energiepreise zwingen die Notenbanken zu einer strafferen Geldpolitik.
Wir rechnen in diesem Jahr mit einer weiteren Zinserhöhung durch die US-Notenbank und die Europäische Zentralbank sowie einer Zinsanhebung der Bank of England.
Wir erwarten zusätzliche Zinserhöhungen der Bank of Japan um 75 Basispunkte, mit einer Anhebung im Dezember 2026 und weiteren Straffungen im Jahr 2027 auf ein Leitzinsniveau von 2%.
Diese begrenzten geldpolitischen Anpassungen werden keinen neuen Zinserhöhungszyklus auslösen und unseres Erachtens die wirtschaftliche Expansion nicht gefährden. Wir halten an unserer positiven Einschätzung für Risikoanlagen fest.
Ein längerer Konflikt im Nahen Osten als von uns erwartet sorgt für anhaltend hohe Energiepreise und veranlasst die Notenbanken, den Inflationsdruck einzudämmen. Wir rechnen mit Anpassungen der Leitzinsen, betrachten dies aber nicht als neuen Zinserhöhungszyklus.
Die starke Nachfrage in der Weltwirtschaft unterstützt ein widerstandsfähiges Wachstum. Bislang gibt es jedoch nur wenige Anzeichen dafür, dass dies in den Industrieländern zu Lohnauftrieb oder binnenwirtschaftlichem Inflationsdruck führt.
Newsletter abonnieren
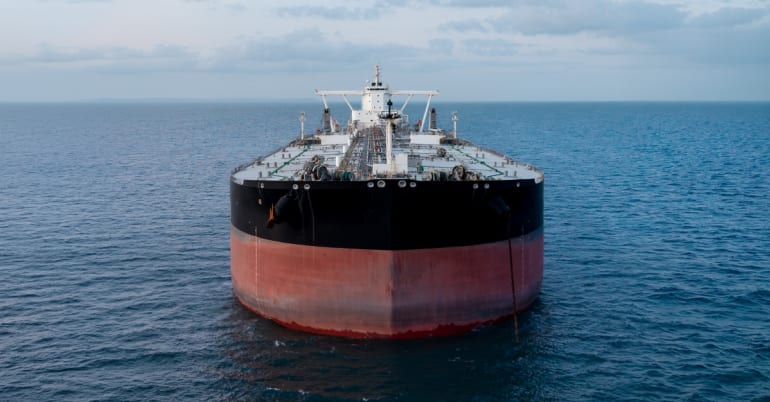
Zugleich sorgen der Nahostkonflikt und die anhaltenden Auswirkungen des Kriegs zwischen Russland und der Ukraine für hohe Energiepreise. Aufgrund der Kombination aus robustem Wachstum und hohen Energiepreisen konzentrieren sich die grossen Notenbanken weiterhin auf die Inflation. Das Risikogleichgewicht hat sich nun in Richtung einer zusätzlichen geldpolitischen Straffung verschoben. Die Transporte durch die Strasse von Hormuz bleiben eingeschränkt. Die Angriffe der Huthi bedrohen jetzt die saudische Ölinfrastruktur und beeinträchtigen die Route durch die Meerenge Bab al-Mandab. In unserem neuen Basisszenario gehen wir davon aus, dass der Ölpreis bis Ende 2026 durchschnittlich bei USD 100 pro Barrel liegt, bevor er 2027 zurückgeht.
Aufgrund der Kombination aus robustem Wachstum und hohen Energiepreisen konzentrieren sich die grossen Notenbanken weiterhin auf die Inflation
Bis Ende 2026 erwarten wir jetzt eine weitere Leitzinserhöhung in den USA und der Eurozone, eine Zinsanhebung im Vereinigten Königreich sowie eine frühere Zinserhöhung in Japan. Wir betrachten dies jedoch nicht als grundlegenden Kurswechsel der Notenbanken oder als Beginn eines neuen Zinserhöhungszyklus in den USA, der Eurozone oder dem Vereinigten Königreich.
In den USA beschloss die US-Notenbank (Fed) an der September-Sitzung einstimmig eine Zinserhöhung um 25 Basispunkte. Begleitet wurde dieser Schritt von einer Kommunikation, die auf Preisstabilität ausgerichtet war. Die Projektionen beinhalten sowohl eine etwas höhere Teuerung als auch ein etwas stärkeres Wachstum als die Prognosen des Offenmarktausschusses vom Juni. Wir erwarten nun eine weitere Zinserhöhung an der Fed-Sitzung im Dezember sowie einen unveränderten Leitzins im Jahr 2027, im Einklang mit den Prognosen des Ausschusses.
In den kommenden Monaten dürfte sich der Inflationstrend in den USA nicht wesentlich verbessern. Die Teuerung dürfte sich dem Ziel der Fed von 2% erst gegen Ende 2027 annähern, nachdem sie während sechs Jahren darüber lag. Die Betonung von Fed-Präsident Kevin Warsh, der Rückgang der Inflation auf das Zielniveau habe Priorität, scheint daher konsistent mit einer zusätzlichen geldpolitischen Straffung.
Die Betonung von Fed-Präsident Kevin Warsh, der Rückgang der Inflation auf das Zielniveau habe Priorität, scheint konsistent mit einer zusätzlichen geldpolitischen Straffung
Auch die Europäische Zentralbank (EZB) erhöhte im September den Leitzins um 25 Basispunkte. Die neuen Projektionen deuten in Europa ebenfalls auf eine höhere Inflation und ein robustes Wachstum hin. Durch höhere Energiepreise ausgelöste Zweitrundeneffekte sind ausgeblieben, und die Inflationserwartungen scheinen in der Bevölkerung fest verankert. Wir halten daher die bisher erfolgten Zinsanhebungen um 50 Basispunkte für ausreichend. Das Risikogleichgewicht spricht aus unserer Sicht aber dafür, dass die EZB im Dezember eine letzte Zinserhöhung um 25 Basispunkte vornehmen wird. Wir halten die Markterwartungen hinsichtlich weiterer geldpolitischer Straffungen durch die EZB nach wie vor für zu hoch.
Im Vereinigten Königreich hat die Bank of England (BoE) bislang weiter abgewartet, so auch an der Sitzung vom 17. September. Bis jetzt sind noch keine Zweitrundeneffekte der hohen Energiepreise auf die Inflation zu beobachten. Daher besteht der bevorzugte Ansatz der BoE darin, die zu Jahresbeginn erwarteten Zinssenkungen hinauszuschieben, anstatt die Geldpolitik zu straffen. Gouverneur Andrew Bailey stellte jedoch fest, dass die Inflation den Prognosen zufolge gegen 2027 steigt und die BoE in den kommenden Monaten die Zinsen möglicherweise erhöhen muss. Wir erwarten nun eine Zinsanhebung im November, gefolgt von einem unveränderten Zinsniveau während eines grossen Teils des kommenden Jahres.
Sowohl die EZB als auch die BoE dürften unseres Erachtens gegen Ende 2027, wenn die Auswirkungen der hohen Energiepreise nachlassen, diese Zinserhöhungen schrittweise rückgängig machen.
Die Schweiz befindet sich in einem etwas anderen makroökonomischen Umfeld als weite Teile Europas. Sie ist weniger von importierter Energie abhängig und verzeichnet eine deutlich niedrigere Inflation. Daher erwarten wir weder 2026 noch 2027 Veränderungen beim Leitzins der Schweizerischen Nationalbank.
In Japan befindet sich die Notenbank im Gegensatz zu den meisten anderen grossen Industrieländern in einem geldpolitischen Normalisierungszyklus. Im September erhöhte sie den Leitzins auf 1,25%. Gouverneur Kazuo Ueda sandte restriktive Signale aus und erklärte, die Inflationsrisiken würden an jeder Sitzung beurteilt. Zudem schloss er weder eine Zinserhöhung um 50 Basispunkte noch Zinsanhebungen an aufeinanderfolgenden Sitzungen aus. Er betonte aber die Notwendigkeit, grössere Anpassungen bei der Kreditvergabe oder den Vermögenspreisen zu vermeiden. Im geldpolitischen Ausschuss der Bank of Japan (BoJ) herrschte im September keine Einigkeit: Zwei Mitglieder sprachen sich für unveränderte Zinsen statt für eine Erhöhung aus.
Wir gehen davon aus, dass die BoJ die nächste Zinserhöhung auf Dezember 2026 vorziehen könnte, gefolgt von weiteren Schritten um jeweils 25 Basispunkte im März und Juni 2027
Wir rechnen weiterhin mit zusätzlichen Zinsanhebungen um insgesamt 75 Basispunkte durch die BoJ, wodurch der Leitzins 2,0% erreichen würde. Wir gehen nun davon aus, dass die BoJ die nächste Zinserhöhung auf Dezember 2026 vorziehen könnte, gefolgt von weiteren Schritten um jeweils 25 Basispunkte im März und Juni 2027. Zugleich erwarten wir, dass 2% die Obergrenze des Leitzinsniveaus darstellen werden.
Zusammenfassend lässt sich festhalten, dass die Notenbanken aufgrund hoher Energiepreise bei einer zugleich robusten Nachfrage unter Druck sind, zu reagieren. Wir gehen trotz des derzeit erhöhten Preisniveaus nicht davon aus, dass die Ölpreise das Wachstum gefährden werden. In den meisten Fällen dürfte die geldpolitische Straffung über kleine Anpassungen der Leitzinsen erfolgen. Aus unserer Sicht wird dies die wirtschaftliche Expansion nicht beeinträchtigen, und wir schätzen Risikoanlagen weiterhin positiv ein.
CIO Office Viewpoint
Hohe Energiepreise werden eine weitere geldpolitische Straffung nach sich ziehen
Die vorliegende Marketingmitteilung wurde von der Bank Lombard Odier & Co AG (nachstehend “Lombard Odier”) herausgegeben. Sie ist weder für die Abgabe, Veröffentlichung oder Verwendung in Rechtsordnungen bestimmt, in denen eine solche Abgabe, Veröffentlichung oder Verwendung rechtswidrig ist, noch richtet sie sich an Personen oder Rechtsstrukturen, an die eine entsprechende.

teilen.