Wenn Sie unsere Website besuchen, können Informationen auf Ihrem Gerät gespeichert oder abgerufen werden. Dies geschieht vor allem in Form von Cookies. Wir nutzen notwendige Cookies für die korrekte Funktion der Website. Daneben verwenden wir Analyse-Cookies und Marketing-Cookies zur Messung der Besucherzahlen und zur Personalisierung unserer Inhalte. Wir nutzen Google für Analyse- und Marketing-Cookies, um die Leistung der Website zu messen und relevante Werbung anzuzeigen. Weitere Informationen finden Sie auch in der Google-Richtlinie Verantwortungsvoller Umgang mit Geschäftsdaten.
In den Cookie-Einstellungen können Sie festlegen, welche Cookies verwendet werden: Sie können bestimmte Kategorien zulassen oder ablehnen, alle zulassen oder alle ablehnen. Ausführliche Informationen zu allen verwendeten Cookies dieser drei Kategorien finden Sie in unserer Cookie-Richtlinie.
Bitte beachten Sie, dass die Blockierung bestimmter Cookies Ihr Nutzererlebnis und die angebotenen Dienste beeinträchtigen kann.
Notwendige Cookies
Die notwendigen Cookies tragen zur korrekten Funktion der Website bei. Sie aktivieren wesentliche Funktionen wie die Navigation und den Zugriff auf geschützte Bereiche. Sie können in unseren Systemen nicht deaktiviert werden.
Analyse-Cookies
Analyse-Cookies helfen uns zu verstehen, wie Besucherinnen und Besucher mit unserer Website interagieren, indem sie Informationen zum Surfverhalten erfassen und übermitteln. Sie ermöglichen es uns, besonders häufig oder selten aufgerufene Seiten zu identifizieren und die allgemeine Performance der Website zu verbessern.
Marketing-Cookies
Wir verwenden Marketing-Cookies, um relevante Werbung anzuzeigen und die Performance der Kampagnen zu messen. Wenn Sie diese Cookies nicht aktivieren, sehen Sie weiterhin Werbung. Sie ist aber weniger auf Ihre Interessen ausgerichtet.
Wählen Sie aus, zu welchem Zweck wir Ihre Daten mithilfe von Google-Produkten erfassen und nutzen dürfen.
Nutzerspeicherung: zur technischen Umsetzung der Werbefunktionen.
Nutzerdaten für Werbung: zur Optimierung unserer Werbekampagnen.
Personalisierte Werbung: zur Ausrichtung unserer Werbung auf Ihre Interessen.
US-Zwischenwahlen: Zunächst Volatilität, dann Anlagechancen
Dr. Luca Bindelli
Head of Investment Strategy
Kernpunkte.
Die Volatilität könnte aufgrund der US-Zwischenwahlen vorübergehend steigen, aber letztlich dürfte eine geringere gesetzgeberische Unsicherheit Risikoanlagen unterstützen.
Eine moderate fiskalpolitische Bremswirkung im Jahr 2027 und die geringere politische Unsicherheit könnten den Aufwärtsdruck auf die langfristigen Renditen verringern und Anleihen stützen.
Eine Entspannung nach den Wahlen könnte auch Aktien zugutekommen, wobei Unternehmensgewinne, Margen und die Zinsentwicklung wichtiger bleiben.
Geringere Zinsdifferenzen könnten den US-Dollar belasten, während eine stärkere institutionelle Kontrolle ihn gegenüber niedrig verzinsten Währungen begünstigen könnte. Gold bleibt ein nützliches Diversifizierungsinstrument in Portfolios.
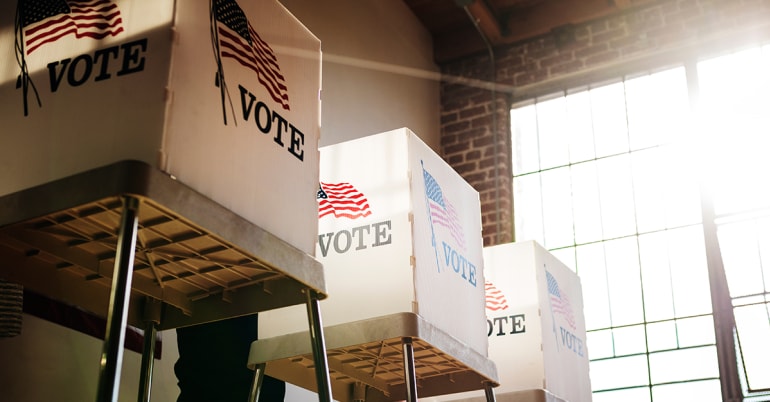
Gemäss unserem Basisszenario für die US-Zwischenwahlen bzw. Midterms 2026 werden die Wahlen den politischen Spielraum der Regierung einschränken, ohne die wirtschaftspolitische Ausrichtung grundlegend zu verändern. Wir erwarten, dass eine demokratische Mehrheit im Repräsentantenhaus die bisherige republikanische Mehrheit ablösen wird. Der Kampf um den Senat hat sich verschärft.
Wir rechnen daher mit einer geteilten Regierung. Dies würde den Spielraum für bedeutende neue Steuer- oder Ausgabengesetze begrenzen, während die Handels- und Aussenpolitik weitgehend unter der Kontrolle des Präsidenten bliebe. Die Fiskalpolitik würde dem bisherigen Kurs folgen und sich in den kommenden Quartalen von einer wesentlichen Wachstumsstütze zu einer moderaten Belastung entwickeln.
Die Wahlen könnten zwar Volatilität verursachen, doch die nachhaltigere Auswirkung auf Anlagen dürfte die geringere gesetzgeberische Unsicherheit nach dem Urnengang sein. Für Finanzanlagen werden die Inflationsentwicklung, die Geldpolitik, die Stärke der US-Wirtschaft und die Unternehmensgewinne wichtiger bleiben als das Wahlergebnis. Unter ansonsten gleichen Bedingungen markierte eine geteilte Regierung nach den Midterms oft den Beginn einer konstruktiveren drei- bis sechsmonatigen Phase für Staatsanleihen, erstklassige Unternehmensanleihen und Aktien.
Eine geteilte Regierung nach den Midterms markierte oft den Beginn einer konstruktiveren drei- bis sechsmonatigen Phase für Staatsanleihen, erstklassige Unternehmensanleihen und Aktien
Staatsanleihen profitieren tendenziell
Aus historischer Sicht haben US-Zwischenwahlen für Anleihen häufig einen konstruktiven Wendepunkt markiert. Im Durchschnitt sind die Renditen zehnjähriger US-Staatsanleihen in den drei Monaten nach den Wahlen um rund 20 bis 25 Basispunkte (Bp.) gesunken und die Renditen zweijähriger Papiere um etwa 10 Bp. Dieses Mal dürften ein besser vorhersehbarer fiskalpolitischer Kurs unter einer geteilten Regierung und eine moderate fiskalpolitische Bremswirkung den Aufwärtsdruck auf die längerfristigen Renditen verringern. Ein Teil der in länger laufenden Anleihen eingepreisten politischen und fiskalpolitischen Risikoprämie könnte sich zurückbilden, während die kurzfristigen Renditen stärker an die Geldpolitik gekoppelt blieben.
Newsletter abonnieren
Die Renditen deutscher Bundesanleihen sind nach amerikanischen Midterms tendenziell ebenfalls gesunken, wenn auch weniger deutlich als die Renditen von US-Staatsanleihen. Dies deutet darauf hin, dass die in der Vergangenheit beobachteten Kursgewinne bei Anleihen teilweise auf einen allgemeinen Rückgang der makroökonomischen und politischen Ungewissheit zurückzuführen sind. Globale Staatsanleihen könnten daher profitieren, wobei der US-Markt am stärksten reagieren dürfte.
Ein besser vorhersehbarer fiskalpolitischer Kurs unter einer geteilten Regierung und eine moderate fiskalpolitische Bremswirkung dürften den Aufwärtsdruck auf die längerfristigen Renditen verringern
Das heisst nicht, dass nach den Wahlen mit einer raschen oder ununterbrochenen Anleihenrally zu rechnen ist. Die Zölle fallen weiterhin in die Zuständigkeit der Exekutive. Zusammen mit geopolitischen und ölpreisbezogenen Risiken könnten sie für anhaltende Unsicherheit in Bezug auf die Inflation sorgen. Das könnte die Vorteile der fiskalpolitischen Zurückhaltung teilweise neutralisieren. Regierungs-Shutdowns oder Budgetstreitigkeiten könnten vorübergehend ebenfalls zu einem Anstieg der Volatilität und der langfristigen Renditen führen.
Wir gehen jedoch weiterhin davon aus, dass sich der Disinflationstrend in den USA fortsetzt. Zwar erwarten wir in diesem Jahr eine zusätzliche Leitzinserhöhung durch die US-Notenbank Fed. Wir rechnen aber nicht damit, dass die derzeit vom Markt antizipierten fast drei weiteren Zinsanhebungen um jeweils 25 Bp. im Jahr 2027 erfolgen werden. Deshalb sind wir der Ansicht, dass die aktuell erhöhten Renditen von US-Staatsanleihen eine gute Risikoentschädigung bieten. Wir bevorzugen weiterhin US-Staatsanleihen mit Laufzeiten von fünf bis sieben Jahren.
Auch die Märkte für Unternehmensanleihen haben sich in der Vergangenheit nach Zwischenwahlen gut entwickelt. Die Spreads von Investment-Grade-Papieren, also die Zusatzrenditen gegenüber Staatsanleihen, haben sich in der Regel schrittweise verengt, während die Spreads von Hochzinsanleihen deutlicher zurückgingen. Sinkende Staatsanleihenrenditen könnten die Gesamterträge stützen, während die geringere wahlbedingte Unsicherheit Anlegerinnen und Anleger veranlassen könnte, liquide Mittel wieder anzulegen und das Risikoengagement auszubauen. Eine geteilte Regierung könnte die Anleger an den Märkten für Unternehmensanleihen beruhigen, indem sie abrupte fiskalpolitische und regulatorische Veränderungen eindämmt. Das historische Muster sollte aber nicht als Kaufsignal verstanden werden. Angesichts der bereits engen Spreads bleiben wir gegenüber Unternehmensanleihen neutral und bevorzugen ein selektives Engagement. Dies umfasst Emittenten mit einem soliden freien Cashflow, überschaubarem Refinanzierungsbedarf und begrenztem Kostendruck wegen Zöllen.
Politische Entspannung hilft, doch die Gewinne bleiben entscheidend
Die Aktienmärkte erwiesen sich vor den Midterms häufig als volatil, wobei sie rund einen Monat vor den Wahlen einen Tiefstand verzeichneten und danach zulegten. Die Volatilität am US-Aktienmarkt nimmt vor den Zwischenwahlen tendenziell ebenfalls zu und erreicht rund einen Monat davor ihren Höhepunkt, bevor sie wieder zurückgeht. Derzeit liegt die Volatilität unter dem historischen Durchschnitt vor Midterms, was darauf hindeutet, dass sie vor November zunehmen könnte. Die Terminmärkte preisen jedoch bereits ein, dass sich die Volatilität in drei Monaten wieder normalisiert und sich dem für die Zeit nach den Wahlen typischen Niveau annähert.
Insgesamt kann die nachlassende wahlbedingte Ungewissheit die Risikobereitschaft begünstigen, während eine geteilte Regierung die Wahrscheinlichkeit neuer, einschneidender Gesetze verringern würde. Eine durch die Wahlen hervorgerufene Marktschwäche im Jahr 2026 dürfte daher eher eine taktische Gelegenheit darstellen als auf weitere Abwärtsrisiken hindeuten, sofern der Konjunktur- und Gewinnausblick intakt bleibt.
Aktien dürften nicht auf fiskalpolitische Impulse nach den Wahlen angewiesen sein. Die Marktrichtung wird vielmehr davon abhängen, ob die Nachfrage des Privatsektors, die Investitionen und die Unternehmensgewinne die schwächere fiskalpolitische Unterstützung ausgleichen können. Dieses Umfeld spricht für Selektivität. Unternehmen mit soliden Bilanzen, hohen freien Cashflows, nachhaltigen Margen und einem vorhersehbaren Gewinnwachstum dürften weiterhin mit einem Bewertungsaufschlag notieren. Sie dürften sich besser entwickeln als Unternehmen, die von staatlichen Ausgaben abhängig sind.
Eine durch die Wahlen hervorgerufene Aktienmarktschwäche dürfte eher eine taktische Gelegenheit darstellen als auf weitere Abwärtsrisiken hindeuten
Niedrigere Renditen von US-Staatsanleihen würden generell Wachstumswerte der Bereiche Technologie, Kommunikationsdienste und Nicht-Basiskonsumgüter sowie Titel mit geringer Marktkapitalisierung (Small Caps) unterstützen, indem künftige Gewinne attraktiver scheinen. Entscheidend wäre jedoch, weshalb die Renditen sinken. Ein Renditerückgang infolge einer schwächeren Teuerung und einer schrittweisen Normalisierung der Geldpolitik wäre günstig. Industrie- und Investitionsgüterunternehmen dürften weiterhin von bereits bewilligten Investitionsanreizen profitieren, auch wenn das Ausbleiben neuer Gesetze die zusätzliche fiskalpolitische Unterstützung begrenzt. Dem Gesundheitssektor könnte eine geringere gesetzgeberische Unsicherheit zugutekommen. Für Finanzwerte war der Ausblick in früheren Phasen rund um Zwischenwahlen, die zu einer geteilten Regierung führten, gemischt – dies angesichts einer geringeren Renditedifferenz zwischen lang- und kurzfristigen Anleihen. Ein robustes Kreditwachstum und starke Kapitalmärkte könnten den Sektor diesmal jedoch stützen. Energie- und Verteidigungsunternehmen schliesslich dürften weiterhin stärker dem Einfluss der Exekutivpolitik und geopolitischen Entwicklungen unterliegen als den Mehrheitsverhältnissen im Kongress.
Amerikanische Small Caps könnten überproportional von niedrigeren Renditen kurzfristiger US-Staatsanleihen profitieren. In den Portfolios halten wir weltweit an einer Übergewichtung von Small Caps fest. Insgesamt könnten die Midterms zwar kurzfristig Volatilität auslösen. Sie sollten aber keine dauerhafte Belastung für die Märkte darstellen. Über die Wahlen hinaus werden die Gewinnmargen, das Gewinnwachstum und die Zinsen die entscheidenden Treiber der Aktienmärkte bleiben.
Neutraler Dollar, etwas stärkeres Gold
Die Auswirkungen auf den US-Dollar sind weniger klar. Niedrigere Renditen von US-Staatsanleihen würden die Zinsdifferenzen gegenüber anderen Ländern verringern und damit den US-Dollar schwächen. Dies gilt vor allem gegenüber Währungen, die von sich verbessernden inländischen Fundamentaldaten profitieren. In der Vergangenheit führte das Näherrücken der Zwischenwahlen tendenziell zu einer Umkehr vorheriger Zugewinne bei Schwellenländerwährungen. Unter Annahme eines unveränderten Konjunkturumfelds dürften das robuste Wirtschaftswachstum, die anhaltende Inflation und das erhöhte Renditeniveau indessen weiterhin hoch rentierende Schwellenländerwährungen begünstigen. Eine potenzielle Volatilität vor den Wahlen könnte daher Chancen bieten.
Eine geteilte Regierung könnte zwar die politischen Spannungen verstärken und erneut Sorgen über Regierungs-Shutdowns schüren. Die wichtigere Folge wären unseres Erachtens aber stärkere Checks and Balances – Gewaltenteilung und gegenseitige Kontrolle – bei künftigen Ernennungen in den Gouverneursrat der Fed. Denn Nominierungen würden die Unterstützung zumindest einiger demokratischer Senatorinnen und Senatoren erfordern. Dies würde die Wahrscheinlichkeit von Massnahmen verringern, die als Beeinträchtigung der geldpolitischen Glaubwürdigkeit wahrgenommen werden könnten. Den US-Dollar könnte dies gegenüber niedrig verzinsten Währungen wie dem Euro oder dem Schweizer Franken stärken.
Eine geteilte Regierung könnte die politischen Spannungen verstärken und Sorgen über Regierungs-Shutdowns schüren. Wichtiger wären unseres Erachtens aber stärkere Checks and Balances bei künftigen Ernennungen in den Gouverneursrat der Fed
Tiefere Realrenditen nach den Wahlen würden Gold unterstützen. Mögliche Streitigkeiten über den Wahlprozess, Regierungs-Shutdowns oder eine geopolitische Eskalation könnten die Nachfrage nach Portfolioabsicherungen erhöhen. Längerfristige Bedenken über die Tragbarkeit der US-Staatsfinanzen werden nicht verschwinden, nur weil die Fiskalpolitik kurzfristig stärker eingeschränkt wird. Daher kann Gold unseres Erachtens weiterhin eine nützliche Rolle bei der Portfoliodiversifizierung spielen.
Investiert bleiben, Aktien bevorzugt
Die wesentliche Bedeutung der US-Zwischenwahlen liegt demnach im Wechsel von politischer Unsicherheit zu grösserer Klarheit über den politischen Kurs. Die erwartete Kombination aus einer geteilten Regierung und robustem Wachstum sollte Anleihen begünstigen. Wir bevorzugen weiterhin US-Staatsanleihen mit Laufzeiten von fünf bis sieben Jahren. Insgesamt bleiben wir in Staatsanleihen neutral positioniert und halten an der Übergewichtung von auf US-Dollar lautenden Schwellenländeranleihen fest. Diese bieten höhere Renditen und stabile Spreads gegenüber US-Staatsanleihen.
Bei Aktien dürften auf die Volatilität weitere Zugewinne folgen, unterstützt durch ein Umfeld mit nachhaltigen, robusten Unternehmensgewinnen. Wir bleiben in globalen Aktien übergewichtet und bevorzugen Schwellenländer, Japan sowie Small Caps.
CIO Office Viewpoint
US-Zwischenwahlen: Zunächst Volatilität, dann Anlagechancen
Die vorliegende Marketingmitteilung wurde von der Bank Lombard Odier & Co AG (nachstehend “Lombard Odier”) herausgegeben. Sie ist weder für die Abgabe, Veröffentlichung oder Verwendung in Rechtsordnungen bestimmt, in denen eine solche Abgabe, Veröffentlichung oder Verwendung rechtswidrig ist, noch richtet sie sich an Personen oder Rechtsstrukturen, an die eine entsprechende.

teilen.