Wenn Sie unsere Website besuchen, können Informationen auf Ihrem Gerät gespeichert oder abgerufen werden. Dies geschieht vor allem in Form von Cookies. Wir nutzen notwendige Cookies für die korrekte Funktion der Website. Daneben verwenden wir Analyse-Cookies und Marketing-Cookies zur Messung der Besucherzahlen und zur Personalisierung unserer Inhalte. Wir nutzen Google für Analyse- und Marketing-Cookies, um die Leistung der Website zu messen und relevante Werbung anzuzeigen. Weitere Informationen finden Sie auch in der Google-Richtlinie Verantwortungsvoller Umgang mit Geschäftsdaten.
In den Cookie-Einstellungen können Sie festlegen, welche Cookies verwendet werden: Sie können bestimmte Kategorien zulassen oder ablehnen, alle zulassen oder alle ablehnen. Ausführliche Informationen zu allen verwendeten Cookies dieser drei Kategorien finden Sie in unserer Cookie-Richtlinie.
Bitte beachten Sie, dass die Blockierung bestimmter Cookies Ihr Nutzererlebnis und die angebotenen Dienste beeinträchtigen kann.
Notwendige Cookies
Die notwendigen Cookies tragen zur korrekten Funktion der Website bei. Sie aktivieren wesentliche Funktionen wie die Navigation und den Zugriff auf geschützte Bereiche. Sie können in unseren Systemen nicht deaktiviert werden.
Analyse-Cookies
Analyse-Cookies helfen uns zu verstehen, wie Besucherinnen und Besucher mit unserer Website interagieren, indem sie Informationen zum Surfverhalten erfassen und übermitteln. Sie ermöglichen es uns, besonders häufig oder selten aufgerufene Seiten zu identifizieren und die allgemeine Performance der Website zu verbessern.
Marketing-Cookies
Wir verwenden Marketing-Cookies, um relevante Werbung anzuzeigen und die Performance der Kampagnen zu messen. Wenn Sie diese Cookies nicht aktivieren, sehen Sie weiterhin Werbung. Sie ist aber weniger auf Ihre Interessen ausgerichtet.
Wählen Sie aus, zu welchem Zweck wir Ihre Daten mithilfe von Google-Produkten erfassen und nutzen dürfen.
Nutzerspeicherung: zur technischen Umsetzung der Werbefunktionen.
Nutzerdaten für Werbung: zur Optimierung unserer Werbekampagnen.
Personalisierte Werbung: zur Ausrichtung unserer Werbung auf Ihre Interessen.
Der Erdrutschsieg der Demokraten im Kongress führt zu einer Blockade in der Legislative, während die Grundrichtung der US-Wirtschaftspolitik weitgehend unverändert bleibt
Die Fiskal-, Handels- und Industriepolitik dürfte sich vor 2028 kaum wesentlich verändern. Die meisten wichtigen Initiativen sind bereits in Kraft, und viele bedeutende Massnahmen wurden über Executive Orders umgesetzt
Politische Spannungen könnten Volatilität auslösen. Doch historisch betrachtet kann eine geteilte Regierung Staats- und Unternehmensanleihen sowie Aktien unterstützen, wenn sich die politische Vorhersehbarkeit verbessert
Wir bleiben bei einer risikoorientierten Haltung mit einer Übergewichtung von US-amerikanischen und globalen Aktien. Staatsanleihen beurteilen wir neutral, den US-Dollar positiv.
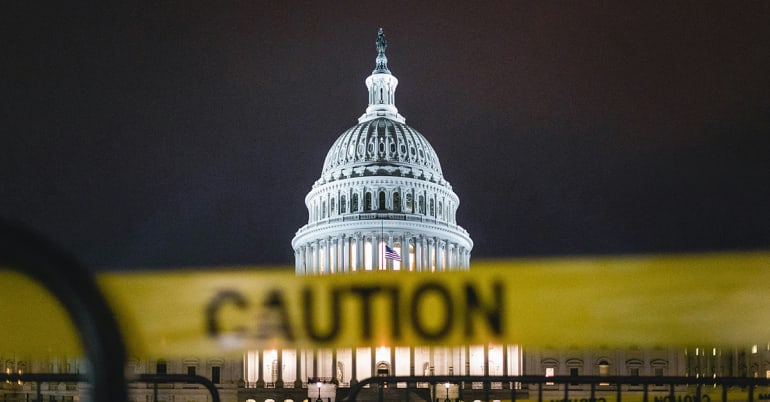
Bei den US-Zwischenwahlen bzw. Midterms hat die demokratische Partei die Kontrolle über beide Kongresskammern gewonnen. Damit werden bedeutende neue Gesetze in den kommenden zwei Jahren unwahrscheinlich, während der allgemeine Kurs der US-Wirtschaftspolitik unverändert bleibt. Das Anlageumfeld ist weiterhin geprägt von einem widerstandsfähigen Binnenwachstum in den USA, beispiellosen Investitionsausgaben, einem eingeschränkteren fiskalpolitischen Spielraum und dem anhaltenden strategischen Wettbewerb mit China.
Die Demokraten haben in einer „blauen Welle“ die entscheidenden Sitze im Repräsentantenhaus und im Senat gewonnen und verfügen künftig über die Mehrheit in beiden Kammern. Seit 2006 hat jeder US-Präsident bei Zwischenwahlen die Kontrolle über mindestens eine Kongresskammer verloren.
Angesichts dieses historischen Musters, des unpopulären Kriegs im Iran, der Wählersorgen über die Inlandspreise sowie der niedrigen Zustimmungswerte von Präsident Trump überrascht die Niederlage der Republikaner nicht. Das Ausmass des demokratischen Durchmarschs ist für beide Parteien von Bedeutung. Für die Republikaner wirft es mit Blick auf die Wahlen 2028 Fragen zur Zugkraft des Präsidenten auf. Bei den Demokraten verringert es den Einfluss der radikaleren Parteiflügel.
Eine geteilte Regierung spricht für einen Stillstand bei zahlreichen Themen. Denn der Kongress kann Gesetzesvorhaben des Präsidenten blockieren, während der Präsident gegen demokratische Vorschläge das Veto einlegen kann. Der Kongress wird sich in den kommenden zwei Jahren kaum auf parteiübergreifende Massnahmen zur Begrenzung des US-Ausgabenwachstums einigen. Handlungsfähig dürfte er nur bei Themen wie der Finanzierung der Regierung oder der Schuldenobergrenze sein, wobei die Verteidigungsausgaben und die Einwanderungspolitik Konfliktpotenzial bergen.
Der Kongress wird sich kaum auf parteiübergreifende Massnahmen zur Begrenzung des US-Ausgabenwachstums einigen
Mit einer demokratischen Mehrheit in beiden Kammern dürften sich neue politische Vorhaben vor allem auf die Exekutivbefugnisse des Präsidenten stützen. Dies begrenzt die Möglichkeiten des Kongresses zur Änderung von Massnahmen. Viele Massnahmen der zweiten Trump-Regierung sind bislang mittels Executive Orders oder bestehenden Befugnissen umgesetzt worden und nicht mittels neuer Gesetze, ungeachtet der bisherigen republikanischen Kontrolle über beide Kongresskammern. Die Demokraten könnten nun Untersuchungen zu den Handlungen des Präsidenten und wichtiger Mitglieder seiner Regierung einleiten. Die Wahrscheinlichkeit einer Amtsenthebung des Präsidenten ist indessen gering. Für die Absetzung eines Präsidenten ist eine Zweidrittelmehrheit im Senat erforderlich, über welche die Demokraten nicht verfügen. Doch auch ein erfolgloses Amtsenthebungsverfahren könnte den Ton des Präsidentschaftswahlkampfs 2028 prägen.
Diese „Lame duck“-Phase in den Wochen vor der Einsetzung des neuen Kongresses im Januar 2027 könnte Präsident Trump ein Zeitfenster für erneute Angriffe gegen Iran bieten. Wir erwarten, dass eine Wiederaufnahme der Kampagne sowohl zeitlich als auch hinsichtlich ihrer Wirkung begrenzt bliebe – dies vielmehr wegen knapper Munition als wegen fehlender Finanzierung. Wesentlich wäre auch Irans Reaktion auf solche Angriffe. Iranische Schläge gegen Verbündete der USA in der Region würden die politischen Kosten für die Trump-Regierung erhöhen.
Newsletter abonnieren
Ein engeres Mandat, keine neue Richtung
Den allgemeinen Kurs der US-Fiskalpolitik hat die Regierung im ersten Amtsjahr hauptsächlich mit dem Gesetz „One Big Beautiful Bill“ von 2025 festgelegt. Jede bedeutende Anpassung der Steuern oder Ausgaben bedarf der Zustimmung des Kongresses. Daher ist vor 2028 eine fiskalpolitische Neuausrichtung unwahrscheinlich. Steuermassnahmen und Investitionsanreize bieten weiterhin Unterstützung. Wir erwarten aber, dass die bereits genehmigten Ausgabenkürzungen die US-Wirtschaftsaktivität in den kommenden Quartalen allmählich belasten.
Wir erwarten, dass die Fiskalpolitik auf Autopilot bleibt
Nahende Fristen könnten den Demokraten Verhandlungsspielraum verschaffen, um eigene fiskalpolitische Forderungen einzubringen, etwa in den Bereichen Gesundheitswesen, Zölle oder KI. Die Finanzierung der meisten US-Bundesbehörden läuft am 11. Dezember aus, und die Schuldenobergrenze dürfte bis zum Ende des ersten Quartals 2027 erreicht werden. Sowohl eine Verlängerung der Finanzierung als auch eine Anhebung oder Aussetzung der Schuldenobergrenze erfordert eine Mehrheit im Kongress. Angesichts des bereits hohen Haushaltsdefizits ist der Spielraum für Kompromisse begrenzt. Wir erwarten, dass die Fiskalpolitik auf Autopilot bleibt.
In der Handelspolitik ist mit Kontinuität zu rechnen, da sich die Regierung bei der Umsetzung von Massnahmen wie Strafzöllen auf Exekutivbefugnisse statt auf die Zustimmung des Kongresses gestützt hat. Handelsbeschränkungen werden daher weiterhin als politische Instrumente zur Verfügung stehen, sofern sie nicht erneut angefochten werden.
Die Wahl hat auch institutionelle Folgen. Bei einer demokratischen Mehrheit im Senat wird das Weisse Haus keine politisch umstrittenen Kandidatinnen und Kandidaten für Richterämter, Kabinettsposten und Funktionen bei der US-Notenbank Fed durchsetzen können. Konkret heisst dies, dass ein Posten am Supreme Court oder bei der Fed bis zur Einsetzung einer neuen Regierung im Jahr 2029 unbesetzt bleiben könnte.
Aus strategischer Sicht dürften die Zwischenwahlen die Prioritäten der USA im Wettbewerb mit China, bei der industriellen Widerstandsfähigkeit, der Sicherheit der Lieferketten und der heimischen Produktion nicht verändern. Diese Themen bleiben parteiübergreifend im Fokus. Auch die geopolitischen Spannungen im Nahen Osten und die Sicherung kritischer Technologien dürften zentral bleiben. In der Aussenpolitik könnte der Kongress Exekutiventscheidungen genauer prüfen. Er wird aber den Ermessensspielraum des Präsidenten bezüglich Sanktionen, Diplomatie und militärischer Massnahmen kaum grundlegend anpassen.
Positiver Ausblick für Risikoanlagen
Ungeachtet der jüngsten Volatilität konzentrieren wir uns weiterhin auf die Haupttreiber des Wirtschafts- und Marktausblicks. Die US-Wirtschaft bleibt trotz restriktiverer Finanzierungsbedingungen im Oktober widerstandsfähig. Die Nachfrage des Privatsektors, die Unternehmensgewinne und die Investitionen bleiben die wichtigsten Wachstumstreiber. Zugleich prägen ein Weg in Richtung Disinflation und die Fed-Politik die Markterwartungen.
Die Märkte bevorzugen Vorhersehbarkeit gegenüber Unsicherheit, selbst wenn dies mit institutionellen Einschränkungen und politischen Spannungen einhergeht
Die Märkte bevorzugen in der Regel Vorhersehbarkeit gegenüber Unsicherheit, selbst wenn diese Vorhersehbarkeit mit institutionellen Einschränkungen und politischen Spannungen einhergeht. Die Anleger werden den Fokus nun wieder von der politischen Entwicklung auf die Fundamentaldaten verlagern.
Unsere Haltung bleibt risikoorientiert, mit einer Übergewichtung globaler und US-amerikanischer Aktien. Zieht man frühere Zwischenwahlen heran, so waren die US-Aktienmärkte vor der Wahl häufig volatil und legten danach zu – wie wir letzten Monat ausgeführt haben. Im heutigen Umfeld werden die Marktchancen letztlich von den Fundamentaldaten abhängig sein. Wir erwarten, dass weiterhin hauptsächlich die robuste Nachfrage des Privatsektors, die Investitionen und die Unternehmensgewinne die Aktienmärkte bestimmen werden. Diese Faktoren können höhere Finanzierungskosten und stagnierende Staatsausgaben ausgleichen. Selektivität bleibt entscheidend. Wir bevorzugen Unternehmen mit soliden Bilanzen, bedeutendem freiem Cashflow, robusten Margen und absehbarem Gewinnwachstum. Niedrigere Renditen von US-Staatsanleihen würden wachstumsorientierte Aktien unterstützen, darunter Titel aus den Bereichen Technologie, Kommunikationsdienste und Nicht-Basiskonsumgüter sowie Aktien mit geringer Marktkapitalisierung.
Diese Unternehmen dürften weiterhin einen Bewertungsaufschlag aufweisen und sich besser entwickeln als Sektoren, die von Staatsausgaben abhängig sind. Gleichwohl beobachten wir politische Debatten, welche die Investitionen im Technologiesektor beeinflussen könnten. Auf Ebene der Bundesstaaten könnten Veränderungen des politischen Umfelds die Möglichkeiten des KI-Sektors zum Bau neuer Rechenzentren beeinträchtigen. Letztere werden für die Wählerinnen und Wähler zu einem immer sensibleren Thema. Konkret könnten die Demokraten darauf drängen, Steueranreize zurückzufahren, einen grösseren Teil der Netzkosten auf Projektentwickler zu übertragen und Sicherheitsvorschriften einzuführen. Wir halten das Risiko für bindende oder schlagkräftige Massnahmen wie ein landesweites Moratorium für Rechenzentren für gering, da der Präsident umgehend sein Veto einlegen dürfte. Der wahrscheinlichste Weg ist aus unserer Sicht eine freiwillige Selbstregulierung. Wir bleiben in globalen Aktien übergewichtet, einschliesslich der USA, wo unseres Erachtens der Technologiesektor auch künftig zu einer breiter abgestützten Performance beitragen wird.
Der Dollar ist nach wie vor unterbewertet
Historisch betrachtet fielen Phasen einer geteilten Regierung nach den Zwischenwahlen unter sonst gleichen Bedingungen häufig mit einem günstigeren Umfeld für Staatsanleihen, erstklassige Unternehmensanleihen und Aktien zusammen. In den drei Monaten nach den Midterms sanken die Renditen zehnjähriger US-Staatsanleihen im Durchschnitt um rund 20 bis 25 Basispunkte. Niedrigere Staatsanleihenrenditen können die Gesamtrenditen unterstützen. Wenn die politische Unsicherheit teilweise überwunden ist, könnten die Anleger zudem eher bereit sein, Liquidität für den Aufbau von Risikoengagements zu nutzen. Eine geteilte US-Regierung und der fiskalpolitische Kurs dürften ausserdem den Aufwärtsdruck auf die längerfristigen Renditen verringern und einen teilweisen Abbau der in längeren Laufzeiten enthaltenen Risikoprämie ermöglichen. Wir bevorzugen bei US-Staatsanleihen weiterhin Laufzeiten von fünf bis sieben Jahren. In der Vergangenheit entwickelten sich auch Unternehmensanleihen nach Zwischenwahlen gut. Die Spreads von Investment-Grade-Papieren, also die zusätzlichen Renditen gegenüber Staatsanleihen, verengten sich in der Regel schrittweise, während die Spreads von Hochzinsanleihen deutlicher zurückgingen. Während sowohl Investment-Grade- als auch Hochzinsanleihen von engeren Spreads profitieren würden, sind die aktuellen Niveaus historisch tief. Deshalb bleiben wir in beiden Segmenten neutral positioniert.
Unser Ausblick für den US-Dollar bleibt gegenüber den Währungen anderer Industrieländer positiv. Gemessen an den Realrenditen ist der Dollar nach wie vor unterbewertet. Unterstützung erhält er überdies durch die Erwartung tieferer Leitzinsen ausserhalb der USA im kommenden Jahr. Des Weiteren wird das Vertrauen in die Unabhängigkeit der Fed gestärkt, da Ernennungen in den Fed-Gouverneursrat der Bestätigung durch den demokratisch geführten Senat bedürfen.
CIO Office Viewpoint
Demokratischer Sieg bei Midterms bedeutet politische Blockade
Die vorliegende Marketingmitteilung wurde von der Bank Lombard Odier & Co AG (nachstehend “Lombard Odier”) herausgegeben. Sie ist weder für die Abgabe, Veröffentlichung oder Verwendung in Rechtsordnungen bestimmt, in denen eine solche Abgabe, Veröffentlichung oder Verwendung rechtswidrig ist, noch richtet sie sich an Personen oder Rechtsstrukturen, an die eine entsprechende.


teilen.