Lorsque vous visitez notre Site, des informations peuvent être stockées ou récupérées sur votre dispositif, principalement sous forme de cookies. Nous utilisons des cookies nécessaires au bon fonctionnement du Site, ainsi que des cookies statistiques et marketing pour mesurer l’audience et personnaliser notre contenu. Nous faisons appel à Google pour les cookies statistiques et marketing, afin de mesurer la performance du site et diffuser des publicités pertinentes. Pour plus d’information, nous vous renvoyons également à la Politique Google Responsabilité des données d'entreprise.
Dans ce Centre des Cookies, vous pouvez définir vos choix en matière d’utilisation des cookies : accepter ou refuser certaines catégories, tout accepter ou tout refuser. Pour obtenir des informations détaillées sur l’ensemble des cookies utilisés parmi ces 3 catégories, veuillez consulter notre politique en matière de cookies.
Veuillez noter que le blocage de certains cookies peut affecter votre expérience et les services proposés.
Cookies nécessaires - Toujours actif
Les cookies nécessaires contribuent au bon fonctionnement du site en activant des fonctionnalités essentielles comme la navigation et l’accès aux zones sécurisées. Ils ne peuvent pas être désactivés dans nos systèmes.
Cookies statistiques
Les cookies statistiques nous aident à comprendre comment les visiteurs interagissent avec notre site en collectant et en communiquant des informations sur la navigation. Ils permettent d’identifier les pages les plus et les moins consultées et d’améliorer la performance globale du site.
En activant cette catégorie de cookies, vous permettez à Lombard Odier d’utiliser les services de Google pour mesurer l’audience et l’utilisation du Site.
Cookies marketing
Les cookies marketing sont utilisés pour diffuser des publicités pertinentes et mesurer la performance des campagnes. Si vous choisissez de ne pas activer ces cookies, vous continuerez à voir des publicités, mais elles seront moins adaptées à vos centres d’intérêt.
Choisissez dans quel but nous pouvons collecter et utiliser vos données au moyen des produits Google :
Stockage utilisateur : pour permettre techniquement les fonctionnalités publicitaires.
Données utilisateur pour la publicité : pour permettre l’optimisation de nos campagnes publicitaires
Personnalisation des publicités : pour adapter les publicités à vos intérêts.
Le raz-de-marée démocrate aux élections de mi-mandat augure d’un blocage institutionnel
Samy Chaar
Chef économiste et CIO Suisse
Dr. Luca Bindelli
Responsable de la stratégie d'investissement
points clés.
La victoire écrasante des démocrates au Congrès crée un blocage législatif, tout en laissant inchangée l'orientation globale de la politique économique américaine
Les politiques budgétaires, commerciales et industrielles ne devraient pas connaître de changements significatifs avant 2028, la plupart des initiatives majeures étant déjà en place et de nombreuses mesures ayant été mises en œuvre par décret présidentiel
Les frictions politiques sont susceptibles d’engendrer de la volatilité, mais l'Histoire indique qu'un gouvernement divisé peut être favorable aux emprunts gouvernementaux, au crédit d’entreprise et aux actions à mesure que la visibilité politique s'améliore
Nous conservons notre biais pro-risque, avec une surpondération des actions américaines et mondiales. Nous restons neutres sur les obligations gouvernementales et positifs sur le dollar américain.
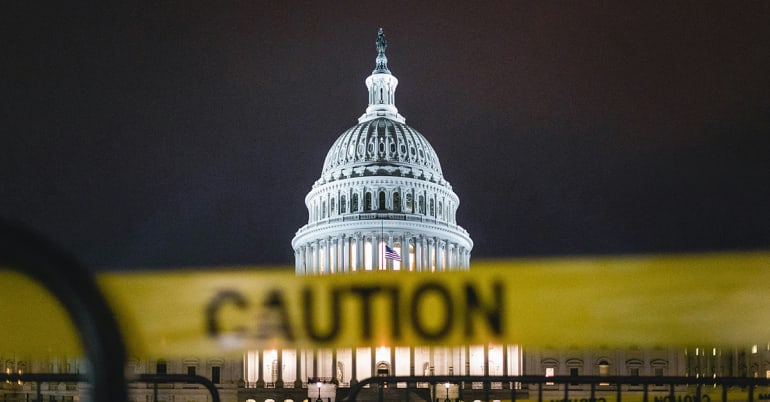
Les élections de mi-mandat aux États-Unis ont vu le contrôle des deux chambres du Congrès basculer en mains démocrates, limitant ainsi la probabilité d'adoption de nouvelles lois majeures au cours des deux prochaines années et laissant inchangées les grandes orientations de la politique économique des États-Unis. Pour les investisseurs, le contexte américain reste celui d’une croissance domestique résiliente, de dépenses d'investissement sans précédent, de perspectives budgétaires plus contraintes et d’une concurrence stratégique persistante avec la Chine.
Les Démocrates ont remporté une victoire écrasante et gagné les sièges clés à la Chambre des représentants et au Sénat, s’assurant ainsi la majorité des deux Chambres. Depuis 2006, chaque président américain a perdu le contrôle d'au moins une chambre du Congrès lors des élections de mi-mandat.
Au vu de ces précédents, de l’impopularité de la guerre en Iran, des préoccupations des électeurs quant à l'inflation et de la faible cote de popularité du président Trump, la défaite des Républicains n’est pas une surprise. L'ampleur de cette victoire démocrate a aussi des conséquences pour chacun des partis. Du côté républicain, ce résultat soulève des interrogations quant à l'attrait électoral du président à l'approche de l'élection de 2028. Pour les Démocrates, il réduit l'influence des factions les plus radicales au sein du parti.
Un gouvernement divisé est source de blocage sur de nombreux sujets, le Congrès étant en mesure de faire obstacle aux projets de loi présidentiels et le président pouvant opposer son veto aux propositions démocrates. Il est peu probable que le Congrès s’accorde sur des mesures qui ralentiraient la croissance des dépenses publiques au cours des deux prochaines années. Son action pourrait se limiter à des questions telles que le financement du gouvernement ou le plafond de la dette, les dépenses militaires et l'immigration risquant en revanche de constituer des points de désaccords majeurs.
Il est peu probable que le Congrès s’accorde sur des mesures qui ralentiraient la croissance des dépenses publiques au cours des deux prochaines années
Avec une majorité démocrate aux deux chambres, les nouvelles politiques émaneront vraisemblablement du pouvoir exécutif présidentiel, limitant la capacité du Congrès à modifier ces mesures. Jusqu’ici, nombre des mesures les plus importantes de la seconde administration Trump ont d’ailleurs été mises en œuvre par voie de décrets présidentiels ou en vertu des pouvoirs que lui confère la législation en vigueur, plutôt que par l’adoption de nouvelles lois, alors même que les Républicains contrôlaient les deux chambres du Congrès. Les Démocrates pourraient désormais lancer des investigations sur les agissements du président et des principales figures de son administration. Les chances de succès d'une destitution du président sont toutefois faibles. Une telle décision requiert une majorité des deux tiers au Sénat, dont les Démocrates ne disposent pas. Néanmoins, même si une procédure de destitution devait échouer, elle pourrait donner le ton à la campagne présidentielle de 2028.
Cette période de transition, dans les semaines précédant l'entrée en fonction du nouveau Congrès en janvier 2027, pourrait offrir au président Trump une fenêtre pour reprendre les frappes contre l'Iran. Nous prévoyons cependant que toute reprise de cette campagne serait limitée dans le temps et d’efficacité réduite, notamment en raison de contraintes liées aux munitions plutôt qu'à un manque de financement. La riposte de l'Iran à de telles attaques serait tout aussi importante. Des attaques iraniennes contre les alliés des États-Unis dans la région aggraveraient le coût politique pour l'administration Trump.
S'inscrire à la newsletter
Un mandat plus restreint sans changement de cap
Les grandes orientations de la politique budgétaire américaine ont été largement établies durant la première année de mandat de l'administration, au travers de la Grande et belle loi de 2025. Toute modification importante de la fiscalité ou des dépenses publiques nécessiterait l'approbation du Congrès, ce qui rend improbable un changement majeur de politique budgétaire avant 2028. Les mesures fiscales et les incitations à l'investissement continuent à offrir un soutien, mais les réductions de dépenses déjà approuvées devraient commencer à peser sur l'activité économique des États-Unis au cours des prochains trimestres.
Eu égard au déficit public déjà élevé, la marge de manœuvre pour un compromis est réduite et nous tablons toujours sur une trajectoire inchangée de la politique budgétaire
Certaines échéances approchant, les Démocrates pourraient disposer d’un levier pour faire valoir leurs propres revendications budgétaires, notamment en matière de santé, de droits de douane ou d'IA. Le financement de la plupart des agences fédérales américaines prend fin le 11 décembre tandis que le plafond de la dette devrait être atteint d'ici la fin du premier trimestre 2027. Prolonger ce financement et relever ou suspendre le plafond de la dette requiert une majorité au Congrès. Cependant, eu égard au déficit public déjà élevé, la marge de manœuvre pour un compromis est réduite et nous tablons toujours sur une trajectoire inchangée de la politique budgétaire.
La politique commerciale devrait s’inscrire dans une certaine continuité, l'administration s'étant appuyée sur les pouvoirs présidentiels plutôt que sur l'approbation du Congrès afin de mettre en œuvre des mesures telles que les droits de douane punitifs. Les restrictions commerciales conserveront donc leur statut d’instruments politiques disponibles, sauf nouvelle contestation.
Ces élections auront également des conséquences au niveau institutionnel. Avec une majorité démocrate au Sénat, la Maison-Blanche ne pourra plus imposer de candidats politiquement controversés aux postes de juges, de membres du gouvernement ou de responsables de la Réserve fédérale. Concrètement, cela signifie que tout poste vacant à la Cour suprême ou à la Réserve fédérale pourrait rester inoccupé jusqu'à l'entrée en fonction d'une nouvelle administration en 2029.
D'un point de vue stratégique, nous ne pensons pas que ces élections de mi-mandat auront un impact sur les priorités américaines concernant la concurrence avec la Chine, la résilience industrielle, la sécurité des chaînes d'approvisionnement et la production nationale. Ces enjeux demeureront prioritaires pour les deux partis, tandis que les tensions géopolitiques au Moyen-Orient et les efforts déployés pour sécuriser l’accès aux technologies critiques devraient aussi rester au premier plan. S’agissant de politique étrangère, le Congrès pourrait scruter de plus près les décisions de l'exécutif mais semble peu susceptible de remettre fondamentalement en cause la large latitude dont dispose le président en matière de sanctions, de diplomatie et d’intervention militaire.
Des perspectives favorables pour les actifs risqués
Nonobstant la volatilité récente, nous nous concentrons toujours sur les principaux moteurs des perspectives conjoncturelles et boursières. L'économie américaine continue à faire preuve de résilience malgré un resserrement des conditions financières en octobre. La demande du secteur privé, les bénéfices des entreprises et l'investissement portent encore la croissance, tandis que la trajectoire progressive vers une désinflation et la politique monétaire de la Réserve fédérale façonnent les anticipations de marché.
Les marchés privilégient la visibilité à l'incertitude, même lorsque cette visibilité s'accompagne de contraintes institutionnelles et de frictions politiques
Habituellement, les marchés privilégient la visibilité à l'incertitude, même lorsque cette visibilité s'accompagne de contraintes institutionnelles et de frictions politiques. Les investisseurs vont désormais se recentrer sur les fondamentaux économiques plutôt que sur les développements politiques.
Nous maintenons notre biais pro-risque, avec une surpondération des actions mondiales et américaines. Comme nous l’avons écrit le mois dernier, l’analyse des précédentes élections de mi-mandat montre que les marchés boursiers américains ont souvent été volatils en amont du vote et se sont renforcés après. Dans l’environnement actuel, les opportunités de marché seront en définitive tributaires des fondamentaux. Nous prévoyons que les marchés actions continueront à dépendre avant tout d’une demande robuste dans le secteur privé, des investissements et des bénéfices des entreprises, autant d'éléments susceptibles de compenser les coûts de financements plus élevés, ainsi qu’une stagnation, voire un ralentissement, des dépenses publiques. La sélectivité demeure essentielle, et nous privilégions les entreprises qui présentent des bilans solides, un flux de trésorerie disponible important, des marges pérennes et une croissance bénéficiaire visible. Une baisse des rendements des bons du Trésor soutiendrait également les valeurs de croissance, notamment dans les secteurs de la technologie, des services de communication, des biens de consommation discrétionnaire et des petites capitalisations.
Ces entreprises devraient conserver une prime de valorisation et surperformer les secteurs qui dépendent des dépenses publiques. Nous suivons néanmoins de près les débats politiques de nature à influencer les investissements dans le secteur technologique. Au niveau des États, l’évolution du contexte politique pourrait affecter la capacité du secteur de l'IA à construire de nouveaux centres de données, un sujet de plus en plus sensible parmi les électeurs. Plus spécifiquement, les Démocrates pourraient chercher à réduire les incitations fiscales, à faire supporter une plus grande part des coûts du réseau électrique aux promoteurs et à introduire des normes de sécurité. Nous jugeons peu probables l’adoption de mesures très strictes ou impactantes, telles qu’un moratoire fédéral sur les centres de données, auquel le président opposerait un veto immédiat. La voie la plus probable reste celle d’une certaine autorégulation supervisée par les acteurs du secteur eux-mêmes. Nous maintenons notre surpondération des actions mondiales, y compris des actions américaines, où le secteur technologique devrait contribuer à la progression de l’ensemble de la cote.
Le dollar reste sous-évalué
Historiquement, les périodes de gouvernement divisé après les élections de mi-mandat, toutes choses égales par ailleurs, ont souvent coïncidé avec un environnement plus favorable aux emprunts gouvernementaux, au crédit de qualité et aux marchés boursiers. Durant les trois mois suivant le vote, les rendements des bons du Trésor à 10 ans ont baissé d'environ 20 à 25 points de base (pb) en moyenne. Une baisse des rendements des obligations gouvernementales pourrait soutenir les rendements totaux, tandis que la réduction de l’incertitude politique devrait inciter les investisseurs à déployer des liquidités pour renforcer leur exposition au risque. Un gouvernement américain divisé et la trajectoire budgétaire devraient également atténuer la pression haussière sur les rendements de long terme et permettre à une partie de la prime de risque intégrée aux échéances les plus longues de se résorber. Nous continuons à privilégier les bons du Trésor américain avec des échéances de 5 à 7 ans. Par le passé, les obligations d'entreprises ont également affiché de bonnes performances suite aux élections de mi-mandat. Les spreads des obligations de qualité – à savoir le rendement supplémentaire offert par rapport aux obligations gouvernementales – se sont généralement resserrés progressivement, les écarts de rendement des obligations à haut rendement se contractant plus fortement. Quand bien même ces deux segments, obligations de qualité et titres à haut rendement, bénéficieraient d’un resserrement des spreads, nous estimons que les niveaux actuels sont historiquement bas et confirmons donc notre posture neutre sur chacun.
Nous conservons des perspectives positives pour le dollar américain par rapport aux devises des autres marchés développés. Le dollar reste sous-évalué comparativement aux rendements réels, et soutenu par les anticipations de baisse des taux directeurs hors États-Unis l'an prochain. Par ailleurs, la confiance dans l'indépendance de la Réserve fédérale serait renforcée, la nomination des membres de son conseil des gouverneurs nécessitant la confirmation d’un Sénat à majorité démocrate.
CIO Office Viewpoint
Le raz-de-marée démocrate aux élections de mi-mandat augure d’un blocage institutionnel
Le présent document de marketing a été préparé par Banque Lombard Odier & Cie SA (ci-après « Lombard Odier »).
Il n’est pas destiné à être distribué, publié ou utilisé dans une juridiction où une telle distribution, publication ou utilisation serait interdite, et ne s’adresse pas aux personnes ou entités auxquelles il serait illégal d’adresser un tel document de marketing. En savoir plus.


partager.