Wenn Sie unsere Website besuchen, können Informationen auf Ihrem Gerät gespeichert oder abgerufen werden. Dies geschieht vor allem in Form von Cookies. Wir nutzen notwendige Cookies für die korrekte Funktion der Website. Daneben verwenden wir Analyse-Cookies und Marketing-Cookies zur Messung der Besucherzahlen und zur Personalisierung unserer Inhalte. Wir nutzen Google für Analyse- und Marketing-Cookies, um die Leistung der Website zu messen und relevante Werbung anzuzeigen. Weitere Informationen finden Sie auch in der Google-Richtlinie Verantwortungsvoller Umgang mit Geschäftsdaten.
In den Cookie-Einstellungen können Sie festlegen, welche Cookies verwendet werden: Sie können bestimmte Kategorien zulassen oder ablehnen, alle zulassen oder alle ablehnen. Ausführliche Informationen zu allen verwendeten Cookies dieser drei Kategorien finden Sie in unserer Cookie-Richtlinie.
Bitte beachten Sie, dass die Blockierung bestimmter Cookies Ihr Nutzererlebnis und die angebotenen Dienste beeinträchtigen kann.
Notwendige Cookies
Die notwendigen Cookies tragen zur korrekten Funktion der Website bei. Sie aktivieren wesentliche Funktionen wie die Navigation und den Zugriff auf geschützte Bereiche. Sie können in unseren Systemen nicht deaktiviert werden.
Analyse-Cookies
Analyse-Cookies helfen uns zu verstehen, wie Besucherinnen und Besucher mit unserer Website interagieren, indem sie Informationen zum Surfverhalten erfassen und übermitteln. Sie ermöglichen es uns, besonders häufig oder selten aufgerufene Seiten zu identifizieren und die allgemeine Performance der Website zu verbessern.
Marketing-Cookies
Wir verwenden Marketing-Cookies, um relevante Werbung anzuzeigen und die Performance der Kampagnen zu messen. Wenn Sie diese Cookies nicht aktivieren, sehen Sie weiterhin Werbung. Sie ist aber weniger auf Ihre Interessen ausgerichtet.
Wählen Sie aus, zu welchem Zweck wir Ihre Daten mithilfe von Google-Produkten erfassen und nutzen dürfen.
Nutzerspeicherung: zur technischen Umsetzung der Werbefunktionen.
Nutzerdaten für Werbung: zur Optimierung unserer Werbekampagnen.
Personalisierte Werbung: zur Ausrichtung unserer Werbung auf Ihre Interessen.
Lulas überraschender Sieg und die wenig überraschenden Herausforderungen
Homin Lee
Senior Macro Strategist
Patrick Kellenberger
Equity Strategist
Kernpunkte.
Lulas Wahlsieg kam überraschend, sowohl gemessen an den Umfragen als auch an der Marktpositionierung
Die Finanzmärkte hatten einen Sieg Bolsonaros eingepreist. Das Ergebnis löste Volatilität bei Aktien, dem brasilianischen Real und den Zinserwartungen aus
Ein konservativerer brasilianischer Kongress nach der Wahl Anfang Oktober dürfte grössere politische Veränderungen begrenzen und Lulas Spielraum bei fiskalpolitischen und regulatorischen Vorhaben einschränken
Nach dem anfänglichen Ausverkauf dürften die Märkte nach konkreteren Hinweisen auf Lulas Politik in seiner vierten Amtszeit Ausschau halten.
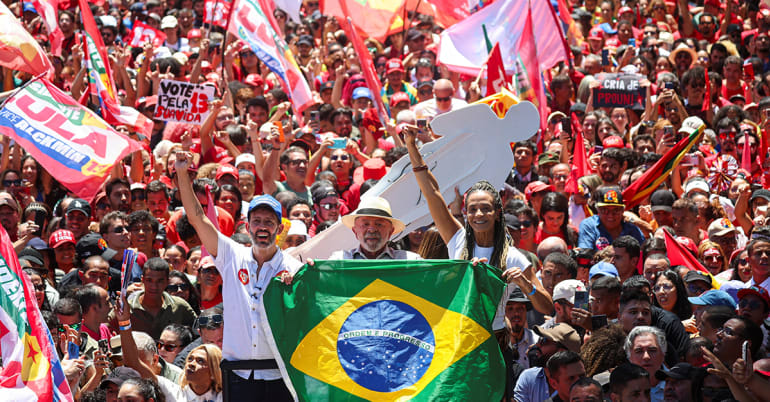
Der Sieg von Luiz Inácio Lula da Silva in der Stichwahl um die brasilianische Präsidentschaft hat Anlegerinnen und Anleger sowie Meinungsforschende überrascht. Nach dem ersten Wahlgang und angesichts der stärkeren konservativen Vertretung im Kongress hatten sich die Märkte auf einen Sieg von Flávio Bolsonaro eingestellt. Stattdessen hat sich der 81-jährige Lula eine historische vierte Amtszeit als Präsident gesichert. Dies hat die Märkte veranlasst, ihre fiskal- und geldpolitischen Erwartungen für die grösste Volkswirtschaft Lateinamerikas neu zu beurteilen.
Der Ausverkauf brasilianischer Anlagen nach Lulas Wiederwahl zeigt, dass viele Anleger mit einem neuen Präsidenten gerechnet haben. Dennoch sind die Aussichten für Brasiliens Wirtschaft stabiler, als es die Schwankungen bei brasilianischen Anlagen vermuten lassen. Eine gewisse Marktvolatilität ist angesichts der komplexen politischen Vergangenheit des Landes nachvollziehbar.
Ungeachtet von Lulas dramatischer politischer Rückkehr ist die Zusammensetzung des brasilianischen Kongresses mindestens ebenso wichtig wie das Ergebnis der Präsidentschaftswahl. Bei den Parlamentswahlen, die am 5. Oktober zeitgleich mit dem ersten Wahlgang der Präsidentschaftswahl stattfanden, stärkten konservative Parteien ihre Vertretung in beiden Kongresskammern. Bolsonaros Liberale Partei erreichte dabei insbesondere im Senat die stärkste Vertretung einer einzelnen Partei seit Inkrafttreten der Verfassung von 1988. Ihr grösserer Einfluss dürfte in Kombination mit weiteren konservativen Abgeordneten Lulas Verhältnis zur Legislative komplizierter machen.
Newsletter abonnieren
Für die kostspieligen Versprechungen aus seiner Wiederwahlkampagne ist Lula auf die Zustimmung des Kongresses angewiesen. Dessen konservativere Zusammensetzung dürfte die fiskalpolitische Expansion begrenzen und könnte einen pragmatischen wirtschaftspolitischen Ansatz vorgeben. Die progressiven Kräfte, die zu Lulas Sieg beigetragen haben, könnten an Einfluss gewinnen, doch die parlamentarische Realität wird grössere Abweichungen vom bestehenden politischen Rahmen behindern. Die Märkte werden Brasiliens mittelfristige Fundamentaldaten neu beurteilen. Sie werden berücksichtigen, dass Lula gewisse Einschränkungen voraussichtlich akzeptieren und seine Agenda in einer Legislative verfolgen wird, die weder seine eigene Partei noch deren Verbündete je dominiert haben.
Die parlamentarische Realität wird grössere Abweichungen vom bestehenden politischen Rahmen behindern
Fiskalpolitische Glaubwürdigkeit
Vorerst erwarten wir, dass sich Brasiliens Wirtschaft etwas abschwächen wird. Die verzögerten Auswirkungen der hohen Realzinsen der Banco Central do Brasil (BCB) werden stärker wiegen als die gezielten Unterstützungspakete, die Lula durch den scheidenden Kongress gebracht hat. Wir erwarten für Brasilien 2026 ein reales Wachstum des Bruttoinlandprodukts (BIP) von 1,8%, das sich im kommenden Jahr auf 1,6% verlangsamen dürfte. Eine Schwäche des brasilianischen Real nach der Wahl könnte zusammen mit den Energiepreisen zu einer etwas höheren Gesamtinflation führen. Ein Inflationssprung ist jedoch unwahrscheinlich, sofern es der BCB gelingt, die Entwicklung des Real und die Inflationserwartungen des Privatsektors dank einer relativ restriktiven Geldpolitik zu verankern.
Die fiskalpolitische Glaubwürdigkeit dürfte das bestimmende Thema von Lulas vierter Amtszeit sein. Seine populistischen Wahlkampfversprechen wurden auf rund 0,3% bis 0,5% des BIP geschätzt. Für sich genommen ist dies moderat. Die Zusagen erfolgen aber zu einem Zeitpunkt, da Brasilien Schwierigkeiten hat, die von Lulas ehemaligem Finanzminister Fernando Haddad vorgeschlagenen Ziele für einen kleinen Primärüberschuss einzuhalten. Es ist noch zu früh, um Lulas Ausgabenprioritäten für 2027 einzuschätzen. Doch der aktuelle fiskalpolitische Rahmen wäre angesichts der volatilen Auswirkungen auf den Kapitalmarkt schwierig. Die Finanzierung neuer Ausgaben durch höhere Steuern wäre wegen der Komplexität des brasilianischen Steuersystems ebenfalls anspruchsvoll, während Kürzungen in anderen Bereichen politisch schwierig wären. Die Märkte werden genau darauf achten, wen Lula im Dezember mit diesen politischen Fragen betraut. Dies wird für den wiedergewählten Präsidenten die erste wichtige Gelegenheit sein, die Nervosität der Anleger zu mindern.
Die fiskalpolitische Glaubwürdigkeit dürfte das bestimmende Thema von Lulas vierter Amtszeit sein
Was die Geldpolitik betrifft, werden die Anleger ihre Erwartungen in Bezug auf rasche Zinssenkungen neu bewerten. Der Optimismus hinsichtlich weiterer Lockerungen spiegelte teilweise die Erwartung eines Siegs Bolsonaros und die Hoffnung auf stärkere Impulse für Fiskalreformen. Laut jüngsten Konjunkturdaten schlägt die geldpolitische Straffung auf die Wirtschaft durch. Sowohl die Aktivität als auch der Konsum haben sich etwas abgeschwächt. Vertreter der Notenbank bezeichnen ihre Geldpolitik weiterhin als restriktiv, was auf mögliche weitere Lockerungen hindeutet. Die Währungshüter dürften indessen auf grössere Klarheit in der Fiskalpolitik warten, bevor sie den Zinssenkungszyklus wieder aufnehmen. Wir erwarten, dass die BCB vorsichtig bleibt und die Leitzinsen in den kommenden sechs Monaten unverändert lässt, während die neue Regierung ihre fiskalpolitischen Prioritäten präzisiert. In unserem Basisszenario rechnen wir daher mit einer schrittweisen Senkung der aktuell bei 13,75% liegenden Leitzinsen bis Mitte 2027 und einem Niveau von rund 12,25% Ende 2027. Sollten die fiskalpolitischen Bedenken zunehmen, zeigen die Risiken in Richtung weniger umfangreicher Zinssenkungen.
Die Wahl hat auch internationale Auswirkungen. Die Beziehungen zwischen den Regierungen Lula und Trump haben sich als komplex erwiesen. Erneute Handelsstreitigkeiten sind denkbar. Bolsonaro hat im Wahlkampf engere Beziehungen zum Weissen Haus versprochen, ebenso wie Unterstützung für Friendshoring-Initiativen und alternative Quellen für strategische seltene Erden, einen von China dominierten Markt. China ist mit einem Anteil von 29% am Wert der brasilianischen Ausfuhren im Jahr 2025 weiterhin mit Abstand Brasiliens grösster Handelspartner. Brasilien exportiert damit nahezu dreimal so viel nach China wie in die USA, sodass die chinesische Nachfrage nach brasilianischen Produkten eine zentrale Einnahmequelle darstellt. Lulas Sieg bedeutet, dass die guten Beziehungen zu China aufrechterhalten werden.
Auswirkungen auf die Anlagen
Die unmittelbare Folge für Anleger ist eine anhaltende Volatilität. Das Wahlergebnis zwingt die Märkte, die Erwartungen in Bezug auf die Fiskal- und Geldpolitik sowie Reformen neu zu bewerten. Brasilien ist mit wirtschaftlichem Gegenwind konfrontiert, darunter einem geringen Produktivitätswachstum, Infrastrukturlücken, einem komplexen Steuersystem und niedrigen langfristigen Investitionsquoten. Es ist noch immer derselbe institutionelle Rahmen wie vor der Wahl, der das Land zugleich einschränkt und unterstützt: eine unabhängige Notenbank, Fiskalregeln und ein fragmentierter Kongress. Zusammen dürften diese Faktoren den Spielraum für tiefgreifende politische Veränderungen begrenzen.
Wir halten den starken Ausverkauf nach der Wahl, der die Kursgewinne Brasiliens seit Anfang Juli zunichtemachte, angesichts der wahrscheinlichen politischen Kontinuität für übertrieben. Unsere Präferenz für brasilianische Aktien bleibt bestehen. Unseres Erachtens waren die wahlbedingten Unsicherheiten bereits eingepreist, neben attraktiven Bewertungen, interessanten Dividendenrenditen und zyklischem Rückenwind für die Gewinne. Durch den jüngsten Ausverkauf sind die Bewertungen wieder auf ein attraktives Niveau gesunken. Wir erwarten in den kommenden Wochen eine Erholung, wenn die politische Unsicherheit nachlässt.
In einem globalen Aktienmarkt mit hoher Gewichtung der künstlichen Intelligenz bieten brasilianische Aktien zudem Diversifizierungsvorteile. Brasiliens Gewinntreiber sind weitgehend binnenwirtschaftlich und rohstoffbezogen. Sie bilden damit eine Renditequelle, die vom KI-Investitionszyklus relativ unabhängig ist. Zudem steht der Rohstoffreichtum des Landes in Kontrast zu den Energie- und Infrastrukturbeschränkungen von Industrieländern. Dies spricht nicht nur für Brasiliens Wettbewerbsvorteile, sondern könnte auch seine strategische Bedeutung in einer zunehmend fragmentierten Weltwirtschaft mit beschränkten Ressourcen erhöhen.
Seit dem Ende von Lulas zweiter Amtszeit im Jahr 2011 hat sich die Zusammensetzung der Schwellenländerindizes mit der Performance des Technologiesektors in Südkorea und Taiwan weiter verschoben. Diese beiden Märkte machen nun gemessen an der Marktkapitalisierung die Hälfte des MSCI EM Index aus. Brasiliens Anteil am Index ist von 15% vor 15 Jahren auf heute 5% gesunken. Der IT-Sektor der Schwellenländer zählt weiterhin zu unseren bevorzugten Aktiensegmenten. Des Weiteren favorisieren wir Taiwan und Korea aufgrund des anhaltenden KI-Investitionszyklus.
Die Bewertung des Real scheint angemessen, selbst unter Berücksichtigung des steigenden brasilianischen Schuldenprofils
An den Anleihenmärkten bedeutet der Fokus auf die fiskalpolitische Glaubwürdigkeit deutliche Aufwärtsrisiken für die Renditen brasilianischer Lokalwährungsanleihen, trotz bereits hoher Realzinsen. Anleihen mit längeren Laufzeiten könnten unter Druck kommen, wenn Bedenken über die Schuldentragfähigkeit die von Anlegern verlangte Prämie erhöhen. Eine Währungsschwäche könnte zudem die vom Markt erwarteten Zinssenkungen begrenzen. Ein Anstieg um zunächst rund 150 Basispunkte (Bp.) ist plausibel, wobei fünfjährige Renditen bis Ende 2026 möglicherweise 15% erreichen. Auf US-Dollar lautende Staatsanleihen sind anfällig für eine Ausweitung der Renditedifferenzen (Spreads) um rund 50 bis 60 Bp. gegenüber US-Treasuries. Damit würden sich ihre Bewertungen jenen von Staatsanleihen annähern, die eine Bonitätsstufe tiefer bewertet sind. Höhere inländische Finanzierungskosten würden die Schuldenlast erhöhen und könnten die Erwartungen in Bezug auf höhere Emissionen an den internationalen Märkten begünstigen. Eine Stabilisierung wird von der Glaubwürdigkeit der fiskalpolitischen Zusagen seitens der Regierung abhängen.
Wir erwarten, dass der brasilianische Real in den kommenden Monaten gegenüber dem US-Dollar ein Niveau von 5,50 erreicht. Längerfristig dürfte sich die Währung in einer Bandbreite um 5,20 bewegen. Die Bewertung des Real scheint angemessen, selbst unter Berücksichtigung des steigenden brasilianischen Schuldenprofils. Erhöhte Rohstoffpreise und historisch hohe Realrenditen dürften ein Polster bieten. Die voraussichtlich im Dezember erfolgende Ernennung eines Finanzministers könnte ein weiterer Impulsgeber für die Währung sein.
CIO Office Viewpoint
Lulas überraschender Sieg und die wenig überraschenden Herausforderungen
Die vorliegende Marketingmitteilung wurde von der Bank Lombard Odier & Co AG (nachstehend “Lombard Odier”) herausgegeben. Sie ist weder für die Abgabe, Veröffentlichung oder Verwendung in Rechtsordnungen bestimmt, in denen eine solche Abgabe, Veröffentlichung oder Verwendung rechtswidrig ist, noch richtet sie sich an Personen oder Rechtsstrukturen, an die eine entsprechende.


teilen.