Wenn Sie unsere Website besuchen, können Informationen auf Ihrem Gerät gespeichert oder abgerufen werden. Dies geschieht vor allem in Form von Cookies. Wir nutzen notwendige Cookies für die korrekte Funktion der Website. Daneben verwenden wir Analyse-Cookies und Marketing-Cookies zur Messung der Besucherzahlen und zur Personalisierung unserer Inhalte. Wir nutzen Google für Analyse- und Marketing-Cookies, um die Leistung der Website zu messen und relevante Werbung anzuzeigen. Weitere Informationen finden Sie auch in der Google-Richtlinie Verantwortungsvoller Umgang mit Geschäftsdaten.
In den Cookie-Einstellungen können Sie festlegen, welche Cookies verwendet werden: Sie können bestimmte Kategorien zulassen oder ablehnen, alle zulassen oder alle ablehnen. Ausführliche Informationen zu allen verwendeten Cookies dieser drei Kategorien finden Sie in unserer Cookie-Richtlinie.
Bitte beachten Sie, dass die Blockierung bestimmter Cookies Ihr Nutzererlebnis und die angebotenen Dienste beeinträchtigen kann.
Notwendige Cookies
Die notwendigen Cookies tragen zur korrekten Funktion der Website bei. Sie aktivieren wesentliche Funktionen wie die Navigation und den Zugriff auf geschützte Bereiche. Sie können in unseren Systemen nicht deaktiviert werden.
Analyse-Cookies
Analyse-Cookies helfen uns zu verstehen, wie Besucherinnen und Besucher mit unserer Website interagieren, indem sie Informationen zum Surfverhalten erfassen und übermitteln. Sie ermöglichen es uns, besonders häufig oder selten aufgerufene Seiten zu identifizieren und die allgemeine Performance der Website zu verbessern.
Marketing-Cookies
Wir verwenden Marketing-Cookies, um relevante Werbung anzuzeigen und die Performance der Kampagnen zu messen. Wenn Sie diese Cookies nicht aktivieren, sehen Sie weiterhin Werbung. Sie ist aber weniger auf Ihre Interessen ausgerichtet.
Wählen Sie aus, zu welchem Zweck wir Ihre Daten mithilfe von Google-Produkten erfassen und nutzen dürfen.
Nutzerspeicherung: zur technischen Umsetzung der Werbefunktionen.
Nutzerdaten für Werbung: zur Optimierung unserer Werbekampagnen.
Personalisierte Werbung: zur Ausrichtung unserer Werbung auf Ihre Interessen.
Breit abgestütztes Gewinnwachstum wird weiterhin von KI getragen
Patrick Kellenberger
Equity Strategist
Corinne Maillet de Boursetty
Senior Equity Strategist
Kernpunkte.
Das globale Gewinnwachstum bleibt stark und breit abgestützt, auch wenn sich die in den letzten Quartalen beobachtete Beschleunigung allmählich abschwächt
Der Energiesektor hat vor allem in Europa einen wichtigen Gewinnbeitrag geleistet. Der Beitrag dürfte jedoch nachlassen, wenn die Ölpreise sinken und sich die Unterstützung durch Basiseffekte verringert
KI bleibt das dominierende Gewinn- und Anlagethema. Ungeachtet der jüngsten Marktvolatilität sind Zeichen der Monetarisierung immer deutlicher erkennbar
Wir erwarten, dass sich die Führungsrolle bei den Gewinnen im kommenden Jahr über den Technologiesektor hinaus ausweitet. Wir bevorzugen weiterhin Technologie, Versorger, Finanzwesen und Grundstoffe sowie die USA, Japan, ausgewählte Schwellenländer und Titel mit geringer Marktkapitalisierung.
Der globale Gewinnzyklus bleibt robust. Gegen Ende der Berichtssaison für das dritte Quartal weisen die Unternehmen nach wie vor Gewinnwachstumsraten aus, die im historischen Vergleich ungewöhnlich hoch sind. Zwar schwächt sich das Tempo des Gewinnwachstums ab, doch seine Breite und Stärke deutet darauf hin, dass die Fundamentaldaten der Unternehmen Risikoanlagen weiterhin unterstützen.
Zum Zeitpunkt der Veröffentlichung haben rund 60% der Unternehmen im MSCI All Country World Index (ACWI) die Ergebnisse vorgelegt. Der Gewinn je Aktie (EPS) ist auf Kurs, um gegenüber dem Vorjahr um etwa 32% zu steigen. Dies entspricht einer Verlangsamung gegenüber dem Tempo des zweiten Quartals von 46%, aber das zugrunde liegende Bild bleibt konstruktiv. Bereinigt um die Auswirkungen investitionsbedingter Gewinne ist das Gewinnwachstum gegenüber dem vorherigen Dreimonatszeitraum weitgehend unverändert.
Vor allem gründet das Wachstum in den meisten Sektoren und Regionen weiterhin hauptsächlich auf einer Kombination aus steigenden Umsätzen und höheren Gewinnmargen. Auch die Gewinnüberraschungen bleiben positiv, wenngleich sich das Ausmass der über den Erwartungen liegenden Ergebnisse gegenüber den ausserordentlich hohen Werten im früheren Zyklusverlauf normalisiert hat. Zusammen deuten diese Entwicklungen darauf hin, dass die Gewinnausweitung intakt bleibt, auch wenn die Phase der Wachstumsbeschleunigung ausläuft.
Newsletter abonnieren
Der Energiesektor hat weltweit einen Viertel zum Gewinnwachstum beigetragen. Ein höherer Ölpreis infolge erneuter Spannungen im Nahen Osten und steigender Transportkosten trieben den Preis für Rohöl der Sorte Brent im dritten Quartal gegenüber dem Vorjahr um 32% in die Höhe. Dadurch nahmen die Gewinne im Energiesektor gegenüber dem Vorjahr um 93% zu. Besonders deutlich waren die Auswirkungen in Europa und im Vereinigten Königreich, die ein hohes Engagement in diesem Sektor aufweisen. Das Gewinnwachstum im MSCI EMU und im MSCI UK stieg um 27% beziehungsweise 55%, wobei der Energiesektor allein 40% beziehungsweise 75% dieses Wachstums ausmachte.
Der Energiesektor hat weltweit einen Viertel zum Gewinnwachstum beigetragen
Eine allmähliche Entspannung nach den Störungen im Energiesektor, ein niedrigerer Ölpreis und nachlassende „Basiseffekte“ im Vorjahresvergleich werden den Sektor und Märkte mit hohem Energieengagement gegen Mitte 2027 belasten. Zugleich dürfte die Notwendigkeit, die strategischen Reserven wieder aufzufüllen, den Ölpreis und die Profitabilität weiterhin bis zu einem gewissen Grad unterstützen.
USA und KI bleiben die Haupttreiber
Die wichtigsten Treiber des globalen Gewinnwachstums bleiben der US-Technologiesektor und der Ausbau der KI-Infrastruktur. Für den S&P 500 beträgt das Gewinnwachstum gegenüber dem Vorjahr rund 32%, was leicht über den Prognosen der Analysten liegt, für den MSCI USA Index sind es 34%. Mehr als die Hälfte dieses Anstiegs entfällt auf den Informationstechnologiesektor, der 56% zum gesamten Gewinnwachstum beiträgt. Ausschlaggebend dafür sind vor allem Halbleiterunternehmen.
Indessen haben Halbleiteraktien während der Berichtssaison für das Quartal um mehr als 20% nachgegeben. Eine Kombination aus einer hohen Anlegerpositionierung, Gewinnmitnahmen und negativen Schlagzeilen hat die Performance belastet, obwohl die zugrunde liegenden Gewinne des Sektors weiterhin robust sind.
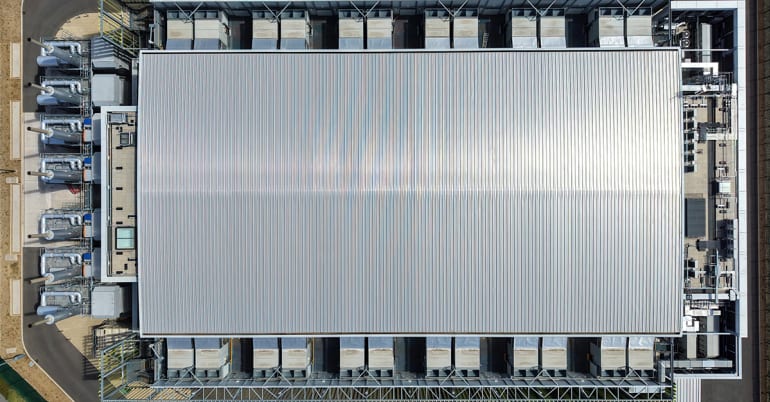
Unseres Erachtens ist der jüngste Ausverkauf übertrieben, und wir betrachten ihn als Anlagechance. Die Bedenken über die Finanzierung haben zugenommen – insbesondere für Neocloud-Unternehmen, die Rechenzentren bauen und Rechenkapazität vermieten –, während die Kosten für Kreditausfallversicherungen und die Anleihenrenditen gestiegen sind. Diese Unternehmen finanzieren ihre Vorhaben jedoch üblicherweise auf Projektebene. Dabei werden sowohl die Kosten als auch die Erträge festgeschrieben, während ein kalkulierbarer freier Cashflow resultiert. Zudem entfallen lediglich 6% der gesamten KI-bezogenen Investitionsausgaben auf Neocloud-Unternehmen. Falls nötig, dürften Hyperscaler einspringen.
Die Cloud-Umsätze der Hyperscaler beschleunigten sich weiter
Einige der jüngsten Ergebnisse von Hyperscalern blieben hinter den Erwartungen zurück und verstärkten die Bedenken über die Monetarisierung von KI. Diese Enttäuschungen beruhten jedoch vielmehr auf einmaligen Belastungen sowie Währungseffekten als auf einer nennenswerten Verschlechterung der KI-bezogenen Nachfrage. Die Cloud-Umsätze der Hyperscaler beschleunigten sich trotz der bereits höheren Umsatzbasis weiter, während die Margen leicht stiegen.
Einigen Schätzungen zufolge wären für das aktuelle Niveau der KI-Investitionen bis Anfang der 2030er-Jahre zusätzliche jährliche Umsätze von USD 3 bis 4 Bio. erforderlich. Dies ist anspruchsvoll, scheint angesichts des aktuellen Umsatzwachstums aber möglich. Die Hyperscaler sind insgesamt bereits auf Kurs, im Jahr 2026 Umsätze von annähernd USD 2 Bio. zu erzielen. Laut Konsensprognosen ist bis 2028 ein jährliches Umsatzwachstum von rund 26% zu erwarten. Selbst unter der Annahme, dass sich das Wachstum danach auf jährlich 20% verlangsamt, würden die Umsätze der Hyperscaler bis 2032 auf rund USD 6,5 Bio. steigen. Dies wären USD 4,5 Bio. mehr als heute.
Unterdessen bleiben auch die wirtschaftlichen Rahmenbedingungen für den Ausbau der KI-Infrastruktur ermutigend. Die Kosten für die Erzeugung von KI-Output, gemessen an den Token-Kosten, sanken im dritten Quartal weiter, während zugleich die Mietpreise für Grafikprozessoren (GPUs) stiegen. Dies deutet auf einen raschen Anstieg der Nachfrage nach KI-Rechenleistung hin und legt nahe, dass Effizienzgewinne die Gesamtnutzung weiterhin vielmehr fördern als einschränken. Zugleich weisen Cloud-Unternehmen Amortisationszeiten für GPUs von rund drei Jahren oder weniger aus. Dies liegt deutlich unter der geschätzten Nutzungsdauer von fünf bis sechs Jahren.
Zwischenwahlen werfen Schatten auf Rechenzentren
Seit Beginn der Berichtssaison sind die Schätzungen für die Investitionsausgaben angesichts dieser robusten KI-Fundamentaldaten weiter gestiegen. Zwar begrenzen Angebotsengpässe die Anhebungen der Analystenschätzungen für das Gesamtjahr 2026. Doch für 2027 und 2028 wurden die Erwartungen für Hyperscaler und Neocloud-Unternehmen um mehr als USD 270 Mrd. auf deutlich über USD 1,5 Bio. beziehungsweise USD 1,6 Bio. angehoben.
Nach dem Sieg der Demokraten bei den US-Zwischenwahlen beurteilen die Märkte solche Schätzungen jedoch skeptischer. Doch die Demokraten verfügen im Senat nicht über eine „Supermehrheit“, also eine Zweidrittelmehrheit. Daher dürfte ihre Fähigkeit, auf Bundesebene weitreichende Änderungen durchzusetzen, begrenzt sein. Allerdings erhöhen ihre Erfolge bei den Gouverneurswahlen in Bundesstaaten, die für den Ausbau von Rechenzentren wichtig sind, das Risiko von Projektverzögerungen.
Bauprogramme und Finanzierungen für 2027 scheinen weitgehend gesichert
Diese Bedenken könnten zwar zu einem Anstieg der Grenzkosten führen. Wir sind jedoch der Ansicht, dass die wachsende Nachfrage nach KI-Dienstleistungen letztlich pragmatische Lösungen begünstigen dürfte. Bestehende Bauprogramme und Finanzierungen für 2027 scheinen zudem weitgehend gesichert, was die kurzfristigen Auswirkungen auf die Investitionsausgaben begrenzt.
Ausweitung der Investitionsausgaben: KI stützt auch Asien
Ausserhalb der USA kommt das KI-getriebene Wachstum zunehmend den Volkswirtschaften Asiens zugute. Dies gilt insbesondere für Taiwan, Südkorea und Japan, wo Halbleiterwerte und Titel aus dem verarbeitenden Gewerbe stark vertreten sind. In Japan dürfte ein einzelnes Unternehmen einen überproportionalen Einfluss haben: Die Ergebnisse der Investmentgesellschaft SoftBank Group werden das Gewinnwachstum des Landes voraussichtlich um 17 Prozentpunkte schmälern.
Die genannten Volkswirtschaften verzeichnen weiterhin eine robuste zugrunde liegende Gewinnentwicklung, wobei die Nachfrage nach Halbleitern und breitere Technologieinvestitionen für Unterstützung sorgen. Reformen der Corporate Governance bieten zusätzlichen Rückenwind, namentlich in Japan, wo die Aktienrückkäufe robust bleiben und sich die Aktionärsrenditen weiter verbessern.
Allgemein verbreitert sich der Investitionszyklus über die Mega-Cap-Technologiekonzerne hinaus. Das Wachstum der Unternehmensinvestitionen beschleunigte sich im dritten Quartal gegenüber dem Vorjahr um 10%. Die Konsensschätzungen für den S&P 500 deuten im dritten Quartal 2026 auf ein Wachstum der Investitionsausgaben von 50% gegenüber dem Vorjahr hin, nach 37% im zweiten Quartal.
Die Auftragsbestände von Industrieunternehmen sowie Herstellern von Elektroausrüstung und Maschinen wachsen rasch, da die Nachfrage im Zusammenhang mit Rechenzentren und Strominfrastruktur zunimmt. Die Sektoren Finanzwesen und Grundstoffe und einige Industriesegmente bleiben ebenfalls robust. Finanzwerte sind jedoch mit einem stärkeren Wettbewerb um Einlagen und einem wider Erwarten schwachen Handel mit festverzinslichen Wertpapieren konfrontiert.
Schwellenländer verzeichnen ein breit abgestütztes Gewinnwachstum und übertreffen die Industrieländer
Konsumnahe Sektoren bleiben das schwächste Segment der Aktienmärkte, auch wenn sich die Konsummuster als widerstandsfähig erweisen. Luxusgüter widerspiegeln jedoch die schleppende Nachfrage chinesischer Verbraucherinnen und Verbraucher und anhaltende Probleme am chinesischen Immobilienmarkt.
Schwellenländer verzeichnen ein breit abgestütztes Gewinnwachstum und übertreffen damit die Industrieländer. Unterstützung bieten die KI-bezogene Nachfrage und eine Belebung der Binnenwirtschaft. Neben Märkten mit einem hohen Anteil an Halbleiter- und Energieunternehmen hat Indien weiterhin eine starke, über den Erwartungen liegende Gewinndynamik verzeichnet. Für den MSCI China wird ein Gewinnwachstum von rund 9% prognostiziert, da sich die konsumorientierten Sektoren von sechs aufeinanderfolgenden Quartalen mit Gewinnrückgängen erholen.
Wir erwarten ein anhaltend robustes globales Gewinnwachstum, dessen Zusammensetzung sich aber verändern dürfte. KI wird der wichtigste strukturelle Treiber bleiben, doch ihre Dominanz dürfte allmählich nachlassen. Ein fortschreitender KI-Ausbau, niedrigere Zinsen, sinkende Energiekosten und eine widerstandsfähige Wirtschaftsaktivität dürften ein breiteres Spektrum von Sektoren unterstützen. Der Gewinnzyklus dürfte somit ausgewogener und nicht schwächer werden. Der Technologiesektor gibt weiterhin das Tempo vor, während sich Chancen bei Industrie- und Finanzwerten sowie ausgewählten Schwellenländeraktien ergeben. Wir halten an einer Übergewichtung globaler Aktien fest. Neben dem IT-Sektor bevorzugen wir dabei Versorger, das Finanzwesen und Grundstoffe. Wir favorisieren auf regionaler Ebene weiterhin die USA und Japan sowie zyklische Titel von Unternehmen mit geringer Marktkapitalisierung (Small Caps), deren Gewinne die Erwartungen übertroffen haben. Des Weiteren beurteilen wir die Schwellenländer weiterhin konstruktiv, da ihre Gewinndynamik besonders stark bleibt.
CIO Office Viewpoint
Breit abgestütztes Gewinnwachstum wird weiterhin von KI getragen
Die vorliegende Marketingmitteilung wurde von der Bank Lombard Odier & Co AG (nachstehend “Lombard Odier”) herausgegeben. Sie ist weder für die Abgabe, Veröffentlichung oder Verwendung in Rechtsordnungen bestimmt, in denen eine solche Abgabe, Veröffentlichung oder Verwendung rechtswidrig ist, noch richtet sie sich an Personen oder Rechtsstrukturen, an die eine entsprechende.


teilen.