Lorsque vous visitez notre Site, des informations peuvent être stockées ou récupérées sur votre dispositif, principalement sous forme de cookies. Nous utilisons des cookies nécessaires au bon fonctionnement du Site, ainsi que des cookies statistiques et marketing pour mesurer l’audience et personnaliser notre contenu. Nous faisons appel à Google pour les cookies statistiques et marketing, afin de mesurer la performance du site et diffuser des publicités pertinentes. Pour plus d’information, nous vous renvoyons également à la Politique Google Responsabilité des données d'entreprise.
Dans ce Centre des Cookies, vous pouvez définir vos choix en matière d’utilisation des cookies : accepter ou refuser certaines catégories, tout accepter ou tout refuser. Pour obtenir des informations détaillées sur l’ensemble des cookies utilisés parmi ces 3 catégories, veuillez consulter notre politique en matière de cookies.
Veuillez noter que le blocage de certains cookies peut affecter votre expérience et les services proposés.
Cookies nécessaires - Toujours actif
Les cookies nécessaires contribuent au bon fonctionnement du site en activant des fonctionnalités essentielles comme la navigation et l’accès aux zones sécurisées. Ils ne peuvent pas être désactivés dans nos systèmes.
Cookies statistiques
Les cookies statistiques nous aident à comprendre comment les visiteurs interagissent avec notre site en collectant et en communiquant des informations sur la navigation. Ils permettent d’identifier les pages les plus et les moins consultées et d’améliorer la performance globale du site.
En activant cette catégorie de cookies, vous permettez à Lombard Odier d’utiliser les services de Google pour mesurer l’audience et l’utilisation du Site.
Cookies marketing
Les cookies marketing sont utilisés pour diffuser des publicités pertinentes et mesurer la performance des campagnes. Si vous choisissez de ne pas activer ces cookies, vous continuerez à voir des publicités, mais elles seront moins adaptées à vos centres d’intérêt.
Choisissez dans quel but nous pouvons collecter et utiliser vos données au moyen des produits Google :
Stockage utilisateur : pour permettre techniquement les fonctionnalités publicitaires.
Données utilisateur pour la publicité : pour permettre l’optimisation de nos campagnes publicitaires
Personnalisation des publicités : pour adapter les publicités à vos intérêts.
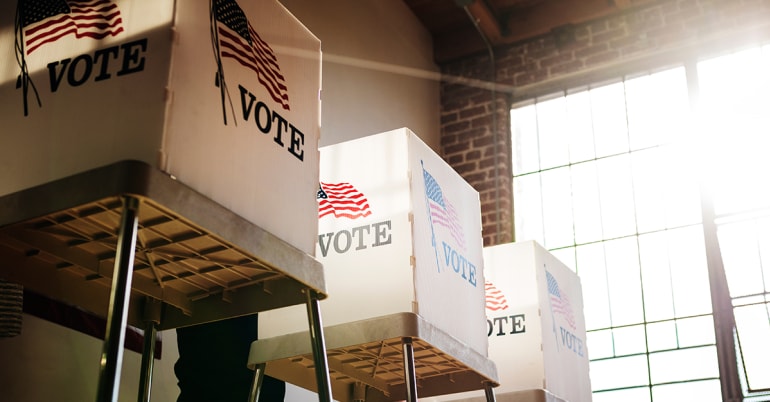
Élections de mi-mandat aux États-Unis : s’attendre à de la volatilité, puis des opportunités d’investissement
Dr. Luca Bindelli
Responsable de la stratégie d'investissement
points clés.
La volatilité liée aux élections pourrait augmenter temporairement, mais la réduction de l’incertitude législative devrait, à terme, être favorable aux actifs risqués
Un léger frein budgétaire en 2027 et une incertitude politique moindre pourraient alléger la pression sur les rendements à échéance longue, soutenant ainsi les marchés obligataires
L’apaisement au lendemain des élections est également susceptible de profiter aux actions, quand bien même les bénéfices, les marges et la trajectoire des taux d'intérêt demeureront les facteurs déterminants
Un resserrement des différentiels de taux pourrait peser sur le dollar, même si certains mécanismes de contrôle institutionnel plus stricts devraient le soutenir face aux devises à faible rendement. L'or continue à jouer un rôle utile de diversification au sein des portefeuilles.
Selon notre analyse des élections de mi-mandat aux États-Unis, il devrait en résulter une restriction du mandat de l'administration plutôt qu’une modification fondamentale de l'orientation de la politique économique. Notre scénario de base prévoit le passage d'une majorité républicaine à une majorité démocrate à la Chambre des représentants, tandis que la course au contrôle du Sénat devient plus disputée.
Nous anticipons par conséquent un gouvernement divisé qui limiterait la marge de manœuvre pour de nouvelles lois fiscales ou budgétaires majeures, tout en laissant le commerce et la politique étrangère largement sous le contrôle exécutif du président. La politique budgétaire resterait sur sa trajectoire actuelle, évoluant au cours des prochains trimestres d'un soutien marqué à la croissance vers un léger frein.
Bien que l'élection puisse engendrer de la volatilité, la conséquence la plus durable pour les investissements sera probablement une réduction de l'incertitude législative une fois le vote intervenu. Pour les actifs financiers, la trajectoire de l'inflation, la politique monétaire, ainsi que la vigueur de l'économie américaine et des résultats d’entreprises, compteront davantage que l’issue du scrutin. Sachant toutefois, toutes choses égales par ailleurs, qu’un gouvernement divisé suite aux élections de mi-mandat a souvent marqué le début d'une période de trois mois plus favorable aux obligations gouvernementales, au crédit d'entreprises de qualité et aux actions.
Un gouvernement divisé suite aux élections de mi-mandat a souvent marqué le début d'une période de trois mois plus favorable aux obligations gouvernementales, au crédit d'entreprises de qualité et aux actions
Les obligations gouvernementales tirent généralement leur épingle du jeu
Historiquement, les élections de mi-mandat américaines marquent un tournant positif pour les marchés obligataires. En moyenne, les rendements des bons du Trésor américain à 10 ans ont baissé de 20 à 25 points de base (pb) au cours des trois mois suivant les élections, et les rendements à 2 ans d'environ 10 pb. Cette fois-ci, une trajectoire budgétaire plus prévisible sous un gouvernement divisé, et un léger frein fiscal devraient atténuer la pression haussière sur les rendements à échéance longue. Une partie de la prime de risque politique et budgétaire intégrée par les obligations longues pourrait se résorber, tandis que les rendements de court terme resteraient plus étroitement liés à la politique monétaire.
S'inscrire à la newsletter
Les rendements des Bunds allemands ont également eu tendance à reculer après les élections de mi-mandat américaines, mais moins que ceux des bons du Trésor, ce qui suggère que les rallyes obligataires historiques reflètent en partie une réduction plus générale de l'incertitude macroéconomique et politique. Les obligations gouvernementales mondiales pourraient donc en bénéficier, le marché américain étant le plus sensible.
Il ne faut pas pour autant s’attendre à un rallye rapide ou ininterrompu des obligations après les élections. Les droits de douane relèvent du pouvoir exécutif et, conjugués aux risques géopolitiques et pétroliers, pourraient entretenir l'incertitude entourant l’inflation, contrebalançant partiellement les effets bénéfiques d’une plus grande rigueur budgétaire. Une fermeture des services gouvernementaux ou des désaccords budgétaires pourraient également accroître temporairement la volatilité et les rendements de long terme.
Une trajectoire budgétaire plus prévisible sous un gouvernement divisé, et un léger frein fiscal devraient atténuer la pression haussière sur les rendements à échéance longue
Nous continuons néanmoins d’envisager une tendance progressive à la désinflation aux États-Unis. Si nous tablons sur une nouvelle hausse des taux directeurs de la Réserve fédérale cette année, nous ne pensons pas que les anticipations actuelles du marché, qui prévoient près de trois relèvements supplémentaires de 25 pb en 2027, se concrétiseront. À ce titre, nous estimons que les rendements actuellement élevés des obligations d’État américaines offrent une bonne compensation pour le risque et nous continuons à privilégier les bons du Trésor à échéance de 5 à 7 ans.
Historiquement, les obligations d’entreprises ont également affiché de bonnes performances après les élections de mi-mandat. Les spreads des obligations investment grade – soit les rendements supplémentaires offerts par rapport aux obligations gouvernementales – se sont généralement resserrés progressivement, tandis que les spreads des obligations à haut rendement ont affiché une contraction plus nette. Un recul des rendements souverains pourrait soutenir les rendements totaux, tandis que la réduction de l'incertitude électorale pourrait inciter les investisseurs à redéployer leurs liquidités et à reconstituer leur exposition au risque. Un gouvernement divisé pourrait également rassurer les investisseurs en obligations d'entreprises, dans la mesure où le risque de changements budgétaires ou réglementaires soudains serait moindre. Cependant, cette tendance historique ne doit pas, à elle seule, être interprétée comme un signal d'achat. Compte tenu des spreads déjà étroits, nous restons neutres sur les obligations d'entreprises et privilégions une exposition sélective, notamment aux émetteurs présentant un solide flux de trésorerie disponible, des besoins de refinancement maîtrisables et une exposition limitée aux pressions sur les coûts liées aux droits de douane.
L'apaisement politique serait un atout, mais les bénéfices restent déterminants
Les marchés boursiers se sont souvent montrés volatils en amont des élections de mi-mandat, avec un point bas atteint environ un mois avant le scrutin, et plus solides dans la période ultérieure. La volatilité du marché boursier américain a également eu tendance à augmenter à l'approche des élections de mi-mandat, affichant un pic environ un mois avant celles-ci, avant de repartir à la baisse. Aujourd'hui, la volatilité se situe en deçà des moyennes historiques à mi-mandat, laissant penser qu’elle pourrait augmenter d'ici novembre. Les contrats à terme anticipent toutefois déjà une normalisation de la volatilité à horizon de trois mois, pour revenir aux niveaux habituellement observés après les élections.
De manière générale, la dissipation des incertitudes électorales peut soutenir l’appétit pour le risque, tandis qu'un gouvernement divisé réduirait la probabilité de nouvelles lois perturbatrices. En 2026, une faiblesse des marchés liée aux élections pourrait donc davantage présenter une opportunité tactique que signaler un risque accru de baisse, pour autant que les perspectives économiques et bénéficiaires restent intactes.
Cela dit, les actions ne devraient pas être tributaires d’un soutien budgétaire à l’issue des élections. L'orientation du marché dépendra plutôt de la capacité de la demande, des investissements et des bénéfices du secteur privé à compenser un soutien budgétaire plus faible. Ce contexte favorise la sélectivité. Les entreprises dotées de bilans solides, d'importants flux de trésorerie disponible, de marges pérennes et d'une croissance bénéficiaire visible devraient conserver une prime de valorisation et surperformer les entreprises dépendantes des dépenses publiques.
Une faiblesse des marchés liée aux élections pourrait donc davantage présenter une opportunité tactique que signaler un risque accru de baisse
Un recul des rendements des bons du Trésor tendrait à favoriser les valeurs de croissance, notamment la technologie, les services de communication, la consommation discrétionnaire et les petites capitalisations, en rendant leurs bénéfices futurs plus attractifs. Le motif de la baisse des rendements joue toutefois un rôle. Un recul ordonné, alimentée par une inflation qui s’atténue et une normalisation progressive de la politique, serait favorable. Les valeurs industrielles et des biens d'équipement devraient continuer à bénéficier des mesures d’incitation à l'investissement précédemment adoptées, même si l'absence de nouvelles mesures législatives limite le potentiel de soutien budgétaire supplémentaire. Le secteur de la santé pourrait bénéficier d'une incertitude législative moindre. Le secteur financier a été confronté à des perspectives mitigées lors de précédentes périodes de gouvernement divisé, suite aux élections de mi-mandat, dans la mesure où le différentiel entre taux longs et courts se réduit. La forte croissance des prêts et la solidité des marchés des capitaux devraient toutefois constituer un soutien cette fois-ci. Enfin, les secteurs de l'énergie et de la défense devraient rester davantage tributaires des orientations du pouvoir exécutif et de la géopolitique que des décisions du Congrès.
Les petites capitalisations américaines pourraient profiter de manière disproportionnée d'un recul des rendements des bons du Trésor de courte échéance, et nous maintenons notre surpondération des petites capitalisations à l'échelle mondiale dans les portefeuilles. Globalement, les élections de mi-mandat sont à considérer comme une source potentielle de volatilité à court terme, et non comme un vent contraire durable pour le marché. Au-delà des élections, les marges bénéficiaires, la croissance des bénéfices et les taux d'intérêt resteront les principaux moteurs des marchés actions.
Opinion neutre sur le dollar, légère reprise en vue pour l’or
Les conséquences pour le dollar américain sont moins évidentes. La baisse des rendements des bons du Trésor réduirait les différentiels de taux d'intérêt avec les autres pays, ce qui affaiblirait le billet vert, en particulier vis-à-vis des devises soutenues par une amélioration des fondamentaux économiques nationaux. Historiquement, l'approche des élections de mi-mandat a souvent entraîné un retournement des gains précédemment enregistrés par les devises émergentes. Cependant, en supposant que le contexte macroéconomique général reste inchangé, l’environnement actuel de croissance économique résiliente, d'inflation persistante et de rendements élevés devrait continuer à favoriser les devises émergentes à haut rendement, faisant de toute volatilité préélectorale une opportunité potentielle.
Bien qu'un pouvoir divisé puisse accentuer les frictions politiques et raviver les craintes de fermeture des services gouvernementaux, sa conséquence la plus importante nous semble être un renforcement des mécanismes de contrôle et de contrepoids entourant les futures nominations au Conseil des gouverneurs de la Réserve fédérale, celles-ci nécessitant le soutien d'au moins quelques sénateurs démocrates. Partant, la probabilité de voir adopter des politiques perçues comme susceptibles de compromettre la crédibilité de la politique monétaire diminuerait, ce qui pourrait soutenir le dollar face aux devises à faible rendement telles que l'euro ou le franc suisse.
Bien qu'un pouvoir divisé puisse accentuer les frictions politiques et raviver les craintes de fermeture des services gouvernementaux, sa conséquence la plus importante nous semble être un renforcement des mécanismes de contrôle et de contrepoids entourant les futures nominations au Conseil des gouverneurs de la Réserve fédérale
Un recul des rendements réels après les élections soutiendrait l'or, tandis que tout différend potentiel concernant le processus électoral, une fermeture des services gouvernementaux ou une escalade géopolitique pourraient renforcer la demande de couvertures de portefeuille.
Par ailleurs, les inquiétudes à plus long terme concernant la viabilité budgétaire des États-Unis ne vont pas simplement disparaître parce que la politique budgétaire devient plus contrainte sur le court terme. Nous pensons donc que l'or continuera à jouer un rôle utile de diversification au sein des portefeuilles.
Rester investis et privilégier les actions
En conclusion, le principal enjeu des élections de mi-mandat aux États-Unis réside dans le passage de l’incertitude politique à une meilleure visibilité des politiques publiques. La combinaison attendue d'un pouvoir divisé et d'une croissance résiliente devrait soutenir les marchés obligataires, et nous continuons à privilégier les bons du Trésor américain à échéance de 5 à 7 ans. Nous conservons un positionnement globalement neutre sur les obligations d'État et maintenons une surpondération des obligations émergentes libellées en dollars américains, qui présentent des rendements comparables plus élevés et des spreads stables par rapport à la dette souveraine américaine.
Du côté des actions, la volatilité devrait laisser la place à de nouveaux gains, soutenus par des résultats d’entreprises solides et pérennes. Nous conservons notre surpondération des actions mondiales, avec une préférence pour les marchés émergents, le Japon et les petites capitalisations.
CIO Office Viewpoint
Élections de mi-mandat aux États-Unis : s’attendre à de la volatilité, puis des opportunités d’investissement
Le présent document de marketing a été préparé par Banque Lombard Odier & Cie SA (ci-après « Lombard Odier »).
Il n’est pas destiné à être distribué, publié ou utilisé dans une juridiction où une telle distribution, publication ou utilisation serait interdite, et ne s’adresse pas aux personnes ou entités auxquelles il serait illégal d’adresser un tel document de marketing. En savoir plus.

partager.