Lorsque vous visitez notre Site, des informations peuvent être stockées ou récupérées sur votre dispositif, principalement sous forme de cookies. Nous utilisons des cookies nécessaires au bon fonctionnement du Site, ainsi que des cookies statistiques et marketing pour mesurer l’audience et personnaliser notre contenu. Nous faisons appel à Google pour les cookies statistiques et marketing, afin de mesurer la performance du site et diffuser des publicités pertinentes. Pour plus d’information, nous vous renvoyons également à la Politique Google Responsabilité des données d'entreprise.
Dans ce Centre des Cookies, vous pouvez définir vos choix en matière d’utilisation des cookies : accepter ou refuser certaines catégories, tout accepter ou tout refuser. Pour obtenir des informations détaillées sur l’ensemble des cookies utilisés parmi ces 3 catégories, veuillez consulter notre politique en matière de cookies.
Veuillez noter que le blocage de certains cookies peut affecter votre expérience et les services proposés.
Cookies nécessaires - Toujours actif
Les cookies nécessaires contribuent au bon fonctionnement du site en activant des fonctionnalités essentielles comme la navigation et l’accès aux zones sécurisées. Ils ne peuvent pas être désactivés dans nos systèmes.
Cookies statistiques
Les cookies statistiques nous aident à comprendre comment les visiteurs interagissent avec notre site en collectant et en communiquant des informations sur la navigation. Ils permettent d’identifier les pages les plus et les moins consultées et d’améliorer la performance globale du site.
En activant cette catégorie de cookies, vous permettez à Lombard Odier d’utiliser les services de Google pour mesurer l’audience et l’utilisation du Site.
Cookies marketing
Les cookies marketing sont utilisés pour diffuser des publicités pertinentes et mesurer la performance des campagnes. Si vous choisissez de ne pas activer ces cookies, vous continuerez à voir des publicités, mais elles seront moins adaptées à vos centres d’intérêt.
Choisissez dans quel but nous pouvons collecter et utiliser vos données au moyen des produits Google :
Stockage utilisateur : pour permettre techniquement les fonctionnalités publicitaires.
Données utilisateur pour la publicité : pour permettre l’optimisation de nos campagnes publicitaires
Personnalisation des publicités : pour adapter les publicités à vos intérêts.
Transmission de patrimoine : comment les nouvelles générations transforment la banque privée
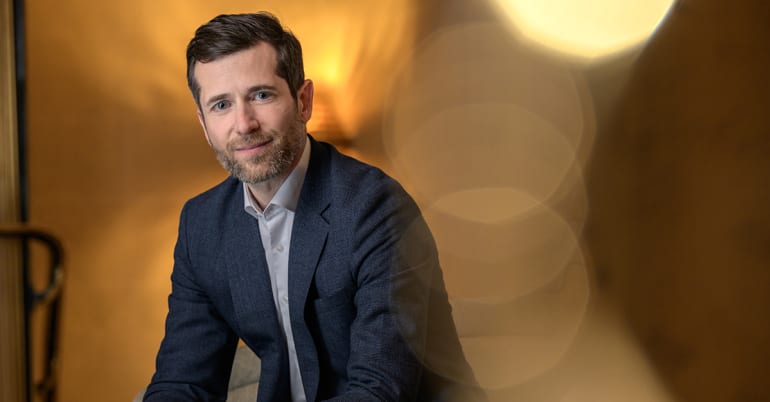
Xavier Bonna
Associé-gérant Groupe Lombard Odier
points clés.
Les nouvelles générations attendent davantage de la banque privée : un dialogue plus approfondi, davantage de transparence et un accompagnement pour les aider à naviguer dans un monde toujours plus complexe
À mesure que les enjeux patrimoniaux, entrepreneuriaux et familiaux s’entrecroisent, la qualité des décisions repose sur la capacité à transformer la complexité en clarté
Les relations de confiance demeurent au cœur de la gestion de patrimoine, aidant les familles à faire face à la réalité, à se préparer aux transitions et à investir avec conviction à travers les générations
La transmission du patrimoine ne se limite pas au transfert d’actifs : elle consiste aussi à donner à la prochaine génération les connaissances, les repères et la confiance nécessaires pour façonner l’avenir.
Recevoir un patrimoine, céder une entreprise ou reprendre progressivement les responsabilités familiales : pour les nouvelles générations, la question n'est plus seulement de savoir où investir, mais comment prendre les bonnes décisions dans un environnement toujours plus complexe et incertain.
Les trajectoires étaient autrefois plus claires. Aujourd’hui, les profondes transformations technologiques, économiques, sociales et géopolitiques créent de nouveaux défis et de nouvelles opportunités. Le monde d’avant n’est plus, tandis le nouveau est encore en train de prendre forme. Dans ce contexte, il peut parfois sembler que le chaos soit devenu la norme.
Cette évolution intervient alors que le plus grand transfert de patrimoine de l'histoire est en marche : près de 83 500 milliards de dollars changeront de mains d'ici à 20481. Pourtant, la transmission du patrimoine reste toujours un exercice délicat. Une étude menée par Lombard Odier révèle que moins d'un quart des familles fortunées ont mis en place une planification structurée à long terme2.
S'inscrire à la newsletter
Or, les attentes évoluent. À mesure que les structures patrimoniales se complexifient et que les situations familiales se diversifient, comprendre la complexité est devenu aussi important que l’investissement lui-même. Les nouvelles générations recherchent de l'expertise, mais aussi davantage de dialogue, de transparence et d'accompagnement dans leurs décisions. Une évolution qui redessine progressivement les contours de la relation client en banque privée et les échanges au sein des familles.
Nouvelles générations et banque privées : la nécessité d’une approche sur mesure
Derrière le terme de « nouvelles générations » se cachent des situations patrimoniales très diverses. Un entrepreneur ayant vendu sa startup n'a naturellement pas les mêmes priorités qu'un cadre international rémunéré en actions, ou qu'une personne appelée à reprendre progressivement la responsabilité d'un patrimoine familial.
Le point commun réside moins dans la tranche d’âge, allant généralement de la vingtaine à la quarantaine, que dans la complexité des décisions à prendre. À mesure que le patrimoine se développe, les enjeux s'entrecroisent. Une décision d'investissement peut avoir des implications fiscales, entrepreneuriales, familiales ou successorales.
La banque privée intervient alors comme un cadre de réflexion permettant d'aborder ces questions dans une même logique. L'objectif n'est plus seulement de gérer un portefeuille, mais d'aider le client à prendre des décisions cohérentes à long terme, en ligne avec ses aspiration et projets familiaux, et de proposer un accompagnement personnalisé. Dans un environnement marqué par le changement, les clients recherchent des partenaires de confiance capables de les aider à interpréter la complexité, à faire face à la réalité plutôt qu’à se tourner vers des repères devenus obsolètes, et à forger leurs convictions pour agir avec confiance.
Pour les héritiers de demain, le conseil financier ne se limite plus à une recommandation descendante. Les investisseurs millennials et Gen Z privilégient une relation fondée sur le dialogue, la personnalisation et la transparence3.
La transmission ne se résume pas au transfert d'un patrimoine. Elle consiste aussi à préparer la prochaine génération à prendre des décisions éclairées et à assumer de nouvelles responsabilités. C'est en favorisant le dialogue et la compréhension au sein des familles que l'on construit une continuité durable Xavier Bonna, Associé-gérant de Lombard Odier
Dans un monde où rien n’est certain, ils veulent comprendre ce qu'ils détiennent, pourquoi ils le détiennent et comment leurs investissements s'inscrivent dans leur stratégie patrimoniale globale. Cette exigence de clarté concerne aussi bien la performance que les risques, les frais ou les arbitrages réalisés au fil du temps.
De nombreuses études relèvent que les nouvelles générations ne cherchent pas à remplacer leur conseiller par une application mobile ou une IA. Elles souhaitent au contraire un interlocuteur accessible, capable de répondre rapidement à leurs questions et de les accompagner dans leur réflexion.
Cette volonté de dialogue dépasse d'ailleurs le cadre de la relation bancaire. L’étude menée par Lombard Odier révèle que 45 % des parents, 53 % des enfants et 38 % des frères et sœurs déclarent ne pas discuter de leurs objectifs patrimoniaux au sein de leur famille. Lorsque les attentes et les projets restent implicites, la prise de décision devient plus complexe et la transmission plus difficile à préparer3.
L’étude menée par Lombard Odier révèle que 45 % des parents, 53 % des enfants et 38 % des frères et sœurs déclarent ne pas discuter de leurs objectifs patrimoniaux au sein de leur famille
Dans ce contexte, un conseiller capable d'apporter de la perspective, d'expliquer clairement les implications d'un choix ou de faciliter certaines conversations familiales crée une valeur qui dépasse largement la dimension transactionnelle de son métier.
Une expérience hybride, où l'humain reste essentiel
Certaines attentes sont désormais devenues des prérequis. Les nouvelles générations souhaitent pouvoir consulter en temps réel la valorisation de leur portefeuille, accéder facilement à leurs documents ou visualiser différents scénarios d'investissement. Mais le véritable changement réside moins dans les outils que dans l'évolution du rôle du banquier ou de la banquière. Plus que des conseillers, les banquiers deviennent des partenaires, dont l’expertise est appuyée par la technologie.
Le modèle traditionnel, dans lequel la banquière ou le banquier proposait des solutions que le client validait, laisse progressivement place à une relation plus interactive et hybride. La banquière ou le banquier devient un véritable partenaire de réflexion, capable d'aider le client à évaluer différentes options, à mesurer les conséquences de ses choix et à relier entre eux des enjeux souvent étroitement liés, qu'il s'agisse d'investissement, d'entrepreneuriat, de mobilité internationale ou de transmission.
Selon l'étude de Lombard Odier, 65 % des clients fortunés considèrent qu'il est utile que leur banque implique la prochaine génération dans le processus de transition patrimoniale
C'est dans les moments de décision complexe que cette dimension prend tout son sens. Lors de périodes de volatilité, d’opérations entrepreneuriales, d’opportunités d’investissement atypiques ou encore de questions successorales, nous n’hésitons pas à aborder avec clarté les sujets que d’autres préfèrent parfois contourner. Cette implication répond à une attente clairement exprimée par les familles. Selon l'étude de Lombard Odier, 65 % des clients fortunés considèrent qu'il est utile que leur banque implique la prochaine génération dans le processus de transition patrimoniale. Plus d'un répondant sur deux considère également que l'éducation financière constitue un élément clé d'une transmission réussie.5
Investir avec des convictions, mais aussi avec des explications
La même logique s'applique aux actifs privés. Une autre étude menée par Lombard Odier auprès d'investisseurs fortunés suisses montre que les jeunes générations portent un intérêt particulier à cette classe d'actifs6. Cette tendance se retrouve également à l'échelle mondiale. Plus de 60 % des millennials et de la Gen Z fortunés se déclarent prêts à investir activement dans des marchés de niche à forte croissance7.
Cet attrait s'accompagne là encore d'une forte demande d'explications. Les investisseurs souhaitent comprendre les mécanismes de valorisation, les contraintes de liquidité et la manière dont ces investissements s'intègrent dans leur allocation globale. Ceci tout en accordant une place majeure à la diversification, afin de préserver le patrimoine.
Pour intégrer ces aspect, l’approche « Your Wealth Outlook », développée par Lombard Odier, met l’accent sur les objectifs de vie, les convictions mais aussi les contraintes de la situation patrimoniale de chaque client, pour construire des portefeuilles adaptés à leur situation propre. Grace à un suivi étroit et des outils technologiques intégrés, cette approche permet une grande lisibilité des investissements, dont chacun joue un rôle spécifique par rapport aux objectifs des clients.
Pour un représentant des nouvelles générations fortuné, choisir une banque privée revient de plus en plus à évaluer la qualité d'un cadre de décision.
Dans un monde en mutation rapide, les convictions ne naissent pas des certitudes héritées du passé, mais de la compréhension des réalités qui façonnent l’avenir. Cette compréhension se construit de plus en plus à travers un dialogue exigeant entre le client de la nouvelle génération et sa banquière ou son banquier privé : un dialogue fondé sur la réalité plutôt que cherchant refuge dans des schémas de pensée familiers.
Les outils digitaux comptent. Les solutions d'investissement également. Mais la différence se joue souvent dans la qualité des échanges, la capacité à anticiper les questions et l'aptitude à transformer des situations complexes en décisions compréhensibles. Et finalement, les tendances observées chez les générations les plus jeunes se diffusent également auprès des générations plus expérimentées.
La différence entre les banques privées se joue souvent dans la qualité des échanges, la capacité à anticiper les questions et l'aptitude à transformer des situations complexes en décisions compréhensibles
Dans un contexte marqué par le plus important transfert de richesse de l'histoire moderne, la gestion d'actifs ne suffit plus à elle seule. Les familles recherchent des partenaires capables de les accompagner dans la durée, de favoriser le dialogue entre générations et d'apporter les repères nécessaires pour prendre des décisions en confiance.
Le monde évolue, et avec lui les questions auxquelles les familles sont confrontées. L'enjeu n'est pas de regarder en arrière, vers ce qui était, mais de s’engager dans le monde tel qu'il est – en faisant face à la réalité, car c'est là que se forgent les convictions. Chez Lombard Odier, nous ne suivons pas le mouvement. Nous agissons quand beaucoup restent en retrait ; nous restons investis quand beaucoup vendent ; et nous remettons en question ce que beaucoup tiennent pour acquis – car nous savons que des relations étroites avec nos clients sont essentielles pour les accompagner dans les périodes de turbulences.
Pour les nouvelles générations, la gestion de patrimoine ne se limite plus à la gestion des actifs. Il s’agit également de développer les connaissances, le discernement et la détermination nécessaires pour façonner l’avenir.
LO Generations : accompagner la transition entre générations
Le transfert de patrimoine ne concerne pas uniquement les actifs financiers. Il implique également la transmission progressive des responsabilités, des connaissances et du pouvoir de décision. C'est dans cette perspective que s'inscrit LO Generations, une initiative de Lombard Odier conçue pour accompagner les familles à travers les différentes étapes de cette transition.
Son approche repose sur quatre dimensions complémentaires : comprendre les dynamiques familiales et patrimoniales, préparer les descendants à leurs futures responsabilités, accompagner les questions de gouvernance familiale et favoriser les échanges entre pairs grâce à une communauté internationale dédiée.
LO Generations repose sur quatre dimensions complémentaires : comprendre les dynamiques familiales et patrimoniales, préparer les descendants à leurs futures responsabilités, accompagner les questions de gouvernance familiale et favoriser les échanges
Cette démarche répond à une réalité observée sur le terrain : près de 80 % des clients fortunés souhaitent transmettre leur patrimoine et estiment qu’il est important d’avoir des objectifs communs8, alors même que peu de familles disposent d'un cadre structuré pour préparer cette transition sur le long terme.
Pour apporter un cadre de réflexion clair et structuré pour les familles, nous mettons l’accent sur une analyse fine de la situation familiale et patrimoniale, afin de définir les meilleurs outils adaptés à chaque situation, permettant d’établir un cadre de réflexion et de décision autour d’objectifs partagée.
À travers des programmes éducatifs comme les LO Generations Masterclass, des événements dédiés et un accompagnement adapté à chaque situation familiale, l'objectif est d'aider les familles à préparer non seulement la transmission du patrimoine, mais aussi celle des responsabilités qui l'accompagnent.
Le LO Generations Masterclass accompagne les familles dans l’implication de la nouvelle génération dans la préservation de leur patrimoine. En transmettant les connaissances et la confiance nécessaires pour faire vivre et renforcer leur héritage, il leur permet également de découvrir l’ADN de notre Maison et de construire avec nous un avenir commun Xavier Bonna
Les millennials recherchent bien plus qu'un accès à des solutions d'investissement. Ils attendent de la transparence, des explications claires et une relation plus collaborative avec leur banquière ou leur banquier. L'accompagnement dans la prise de décision est devenu aussi important que la gestion du patrimoine elle-même.
Transmettre un patrimoine ne consiste pas uniquement à transférer des actifs financiers. Cela implique également de préparer la génération suivante à ses futures responsabilités. Selon une étude menée par Lombard Odier auprès de sa clientèle, peu de familles disposent aujourd'hui d'une planification structurée à long terme pour organiser cette transition.
Non. Les outils digitaux facilitent l'accès à l'information et le suivi des investissements, mais ils ne remplacent pas l'accompagnement humain. Les nouvelles générations attendent à la fois une expérience digitale fluide et un interlocuteur capable de les aider à prendre des décisions éclairées dans les moments importants.
Les millennials souhaitent comprendre ce qu'ils détiennent, pourquoi ils le détiennent et comment chaque décision s'inscrit dans leur stratégie patrimoniale globale. Cette exigence concerne aussi bien les performances que les risques, les frais ou les choix d'investissement réalisés au fil du temps.
La durabilité fait partie des thématiques qui suscitent un fort intérêt auprès des jeunes investisseurs. Mais au-delà des intentions, ils recherchent des données concrètes et des explications sur les impacts réels des stratégies proposées. La transparence reste un critère essentiel dans la prise de décision.
La banque privée peut accompagner les familles dans la préparation de la transmission en favorisant le dialogue, la planification et l'éducation financière des générations suivantes. Son rôle est d'aider à structurer les décisions et à inscrire les enjeux patrimoniaux dans une perspective de long terme.
afficher les sources.
+
1World Wealth Report 2025 | Digital Strategies for Next-gen HNWIs 2 Lombard Odier UHNWI client survey, 2026 3 Next-Gen Investors: A Guide for Wealth Managers and Financial Advisers, CFA Institute, 2026 4 Lombard Odier UHNWI client survey, 2026 5 Ibid 6 Lombard Odier Swiss survey, 2023 7 World Wealth Report 2025 | Digital Strategies for Next-gen HNWIs 8 Lombard Odier UHNWI client survey, 2026
Information Importante
Le présent document de marketing a été préparé par Banque Lombard Odier & Cie SA (ci-après « Lombard Odier »).
Il n’est pas destiné à être distribué, publié ou utilisé dans une juridiction où une telle distribution, publication ou utilisation serait interdite, et ne s’adresse pas aux personnes ou entités auxquelles il serait illégal d’adresser un tel document de marketing. En savoir plus.


partager.