Lorsque vous visitez notre Site, des informations peuvent être stockées ou récupérées sur votre dispositif, principalement sous forme de cookies. Nous utilisons des cookies nécessaires au bon fonctionnement du Site, ainsi que des cookies statistiques et marketing pour mesurer l’audience et personnaliser notre contenu. Nous faisons appel à Google pour les cookies statistiques et marketing, afin de mesurer la performance du site et diffuser des publicités pertinentes. Pour plus d’information, nous vous renvoyons également à la Politique Google Responsabilité des données d'entreprise.
Dans ce Centre des Cookies, vous pouvez définir vos choix en matière d’utilisation des cookies : accepter ou refuser certaines catégories, tout accepter ou tout refuser. Pour obtenir des informations détaillées sur l’ensemble des cookies utilisés parmi ces 3 catégories, veuillez consulter notre politique en matière de cookies.
Veuillez noter que le blocage de certains cookies peut affecter votre expérience et les services proposés.
Cookies nécessaires - Toujours actif
Les cookies nécessaires contribuent au bon fonctionnement du site en activant des fonctionnalités essentielles comme la navigation et l’accès aux zones sécurisées. Ils ne peuvent pas être désactivés dans nos systèmes.
Cookies statistiques
Les cookies statistiques nous aident à comprendre comment les visiteurs interagissent avec notre site en collectant et en communiquant des informations sur la navigation. Ils permettent d’identifier les pages les plus et les moins consultées et d’améliorer la performance globale du site.
En activant cette catégorie de cookies, vous permettez à Lombard Odier d’utiliser les services de Google pour mesurer l’audience et l’utilisation du Site.
Cookies marketing
Les cookies marketing sont utilisés pour diffuser des publicités pertinentes et mesurer la performance des campagnes. Si vous choisissez de ne pas activer ces cookies, vous continuerez à voir des publicités, mais elles seront moins adaptées à vos centres d’intérêt.
Choisissez dans quel but nous pouvons collecter et utiliser vos données au moyen des produits Google :
Stockage utilisateur : pour permettre techniquement les fonctionnalités publicitaires.
Données utilisateur pour la publicité : pour permettre l’optimisation de nos campagnes publicitaires
Personnalisation des publicités : pour adapter les publicités à vos intérêts.
L’IA est un moteur essentiel de la reprise actuelle du secteur manufacturier dans nombre de régions et de secteurs. Un monde multipolaire plus concurrentiel entraîne par ailleurs un renforcement des dépenses de défense et de l’activité industrielle
Les politiques commerciales protectionnistes des États-Unis ont entraîné une certaine relocalisation de l’activité manufacturière. Elles ont surtout incité d’autres pays à accroître leur production et leurs exportations de biens, tirant parti d’une politique tarifaire américaine plus stable qu’en 2025
Les pays investissent davantage dans la sécurité énergétique compte tenu des tensions géopolitiques, de la volatilité des cours du pétrole et d'une demande énergétique croissante
Un cycle d’investissement inédit – englobant la technologie, la défense, l’énergie et les infrastructures – entraîne un élargissement de la croissance bénéficiaire des entreprises et conforte notre surpondération des actions mondiales.
La reprise du secteur manufacturier est en marche, se propageant des marchés émergents début 2026 aux économies développées. Aux États-Unis, en Europe et en Asie, l'activité manufacturière progresse dans nombre de secteurs allant de la chimie et de l’industrie pharmaceutique à la défense et au transport maritime, en passant par les machines et la construction. Cette reprise repose sur quatre facteurs distincts mais interdépendants.
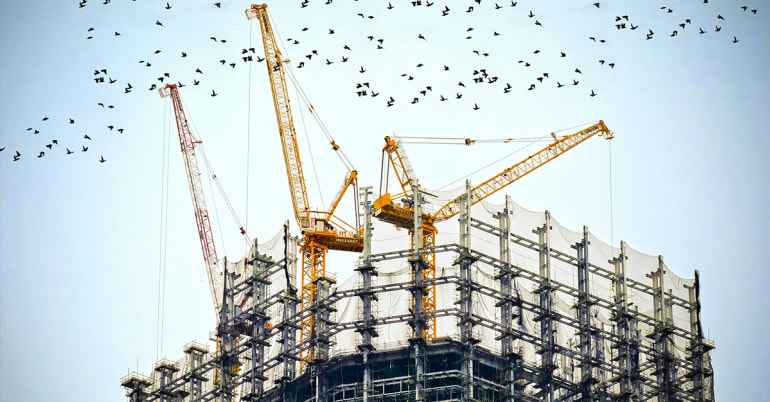
Le premier d’entre eux est le cycle d'investissement de plusieurs milliers de milliards de dollars lié à l'intelligence artificielle (IA). A mesure que le monde s’adapte à cette technologie révolutionnaire et à ses implications dans les différents secteurs, les pays modernisent leurs infrastructures nationales.
Ainsi, l'IA alimente un essor important et durable des dépenses d’investissement dont bénéficient l'activité de construction, le développement des capacités énergétiques et des réseaux de distribution, ainsi que la croissance du nombre de centres de données à l'échelle mondiale, sans oublier les ordinateurs, serveurs et le matériel nécessaire à leur fonctionnement.
S'inscrire à la newsletter
Dans un monde toujours plus fragmenté et concurrentiel, les pays considèrent cette modernisation comme une priorité stratégique. Il en résulte une reprise mondiale, et non plus régionale, de l'activité industrielle. Contrairement au boom industriel centré sur la Chine après son adhésion à l'Organisation mondiale du commerce en 2001, l’essor actuel, alimenté par les dépenses d’investissement dans l'IA, revêt une dimension planétaire.
Les besoins en matière de défense et de sécurité intérieure… devraient continuer à stimuler les commandes… auprès des exportateurs d'équipements de défense
Besoins croissants en matière de sécurité
Le second facteur de cette reprise tient à la montée des tensions internationales, qui entraînent une forte augmentation des dépenses de défense et de l'activité industrielle qui en découle. Les gouvernements impliqués dans des conflits, dont les États-Unis, incitent les industriels à reconstituer les stocks militaires, tandis que ceux qui disposent des capacités budgétaires nécessaires, comme l'Allemagne, ont augmenté leurs dépenses de défense au moment même où l'Europe assume de plus en plus la responsabilité de sa propre sécurité. A titre d’exemple, les nouvelles commandes industrielles allemandes ont été largement dominées par d'importantes commandes publiques d’équipements de transport.
Le pacte de défense récemment conclu entre le Pakistan, la Turquie et l'Arabie saoudite illustre la dimension mondiale des besoins en matière de défense et de sécurité intérieure, et devrait continuer à stimuler les commandes, tant nationales qu'internationales, auprès des exportateurs d'équipements de défense. La part de la défense dans la production industrielle mondiale est aujourd’hui estimée à environ 4 à 5%. En incluant les équipements à double usage, civils et militaires, cette part pourrait même atteindre 8 à 10%.
Droits de douane et protectionnisme américains
Une Amérique plus protectionniste, mettant en œuvre de nouvelles politiques commerciales, a fait émerger une troisième source d’activité industrielle. Les droits de douane américains ont contribué à créer les conditions économiques et les incitations pour une relocalisation de l’industrie, comme en témoigne l'indice ISM. De nombreuses entreprises internationales souhaitant vendre leurs produits sur le plus grand marché de consommation au monde ont investi dans des capacités de production aux États-Unis suite aux annonces tarifaires de l’administration Trump en avril 2025.
Plus surprenant, la politique américaine a également dopé l'activité industrielle ailleurs dans le monde, les pays cherchant à tirer parti de droits de douane américains plus stables après une année 2025 tumultueuse. Les exportations de marchandises chinoises ont explosé, tirées principalement par les véhicules et les machines et équipements électriques.
La politique américaine a également dopé l'activité industrielle ailleurs dans le monde
Même des petits pays tournés vers l’exportation comme la Suisse – d’abord soumise à des droits de douane américains de 39%, lesquels ont ensuite été ramenés à 15% – ont enregistré une forte reprise de leur activité industrielle et de leurs exportations. Au deuxième trimestre, la chimie et l’industrie pharmaceutique ont été les principaux moteurs de croissance, la progression du secteur manufacturier dans son ensemble atteignant 4,5%. Les entreprises ont accéléré leur production et leurs exportations pendant cette période de droits de douane plus prévisibles. Il en a résulté un rebond exceptionnel de la croissance, le PIB réel de la Suisse ayant affiché une hausse de 1,5% au deuxième trimestre.
Sécurité énergétique et volatilité des cours du pétrole
La volatilité des cours du pétrole, ainsi que les menaces pesant à la fois sur les principales voies stratégiques d'approvisionnement et les goulets d’étranglement, ont également placé la sécurité énergétique au cœur des priorités gouvernementales. Le conflit au Moyen-Orient n'étant toujours pas résolu et la guerre russo-ukrainienne ayant reconfiguré les chaînes d'approvisionnement énergétiques européennes, les cours du pétrole brut sont revenus à leurs niveaux de février 2022.
Même si ces cours pourraient baisser rapidement en cas de reprise des volumes transitant par le détroit d’Ormuz, tout en ne retrouvant pas nécessairement leurs niveaux d’avant-guerre, l’incitation des pays à réduire leur dépendance aux importations de combustibles fossiles et à gagner en autonomie énergétique demeurera. Les tensions géopolitiques coïncident avec une demande énergétique croissante, notamment à des fins d'intelligence artificielle, tandis que les solutions renouvelables sont de plus en plus compétitives. Cette conjonction a déclenché une vague d’investissements dans la sécurité énergétique, notamment dans les énergies renouvelables, le nucléaire, le gaz et même le charbon, contribuant ainsi à alimenter la demande industrielle. L'Agence internationale de l'énergie estime que les investissements énergétiques mondiaux atteindront le montant record de USD 3’400 milliards en 2026.
Un monde multipolaire et concurrentiel, dans lequel les dépenses d’investissement augmentent, peut bénéficier à une palette plus large d’entreprises et de secteurs
La principale leçon à en tirer est qu'un monde multipolaire et concurrentiel, dans lequel les dépenses d’investissement augmentent, peut bénéficier à une palette plus large d’entreprises et de secteurs. Malgré des risques et des incertitudes considérables, un cycle d'investissement inédit dans la technologie, la défense, l'énergie et les infrastructures soutient les bénéfices des entreprises.
De solides perspectives bénéficiaires justifient notre surpondération des actions développées et émergentes. Le récent recul des valorisations, induit par la hausse des rendements obligataires, nous semble offrir une marge de progression aux marchés actions – si les prévisions de bénéfices se concrétisent dans les prochains mois, et jusqu'en 2027.
CIO Office Viewpoint
Les quatre moteurs de la reprise manufacturière Mondiale
Le présent document de marketing a été préparé par Banque Lombard Odier & Cie SA (ci-après « Lombard Odier »).
Il n’est pas destiné à être distribué, publié ou utilisé dans une juridiction où une telle distribution, publication ou utilisation serait interdite, et ne s’adresse pas aux personnes ou entités auxquelles il serait illégal d’adresser un tel document de marketing. En savoir plus.

partager.