Lorsque vous visitez notre Site, des informations peuvent être stockées ou récupérées sur votre dispositif, principalement sous forme de cookies. Nous utilisons des cookies nécessaires au bon fonctionnement du Site, ainsi que des cookies statistiques et marketing pour mesurer l’audience et personnaliser notre contenu. Nous faisons appel à Google pour les cookies statistiques et marketing, afin de mesurer la performance du site et diffuser des publicités pertinentes. Pour plus d’information, nous vous renvoyons également à la Politique Google Responsabilité des données d'entreprise.
Dans ce Centre des Cookies, vous pouvez définir vos choix en matière d’utilisation des cookies : accepter ou refuser certaines catégories, tout accepter ou tout refuser. Pour obtenir des informations détaillées sur l’ensemble des cookies utilisés parmi ces 3 catégories, veuillez consulter notre politique en matière de cookies.
Veuillez noter que le blocage de certains cookies peut affecter votre expérience et les services proposés.
Cookies nécessaires - Toujours actif
Les cookies nécessaires contribuent au bon fonctionnement du site en activant des fonctionnalités essentielles comme la navigation et l’accès aux zones sécurisées. Ils ne peuvent pas être désactivés dans nos systèmes.
Cookies statistiques
Les cookies statistiques nous aident à comprendre comment les visiteurs interagissent avec notre site en collectant et en communiquant des informations sur la navigation. Ils permettent d’identifier les pages les plus et les moins consultées et d’améliorer la performance globale du site.
En activant cette catégorie de cookies, vous permettez à Lombard Odier d’utiliser les services de Google pour mesurer l’audience et l’utilisation du Site.
Cookies marketing
Les cookies marketing sont utilisés pour diffuser des publicités pertinentes et mesurer la performance des campagnes. Si vous choisissez de ne pas activer ces cookies, vous continuerez à voir des publicités, mais elles seront moins adaptées à vos centres d’intérêt.
Choisissez dans quel but nous pouvons collecter et utiliser vos données au moyen des produits Google :
Stockage utilisateur : pour permettre techniquement les fonctionnalités publicitaires.
Données utilisateur pour la publicité : pour permettre l’optimisation de nos campagnes publicitaires
Personnalisation des publicités : pour adapter les publicités à vos intérêts.
IA, innovation et investissements : quels moteurs pour la croissance de demain ?
points clés.
La destruction créatrice est un moteur essentiel de croissance, à condition que la concurrence permette aux nouveaux acteurs d’innover et de se développer
Selon Philippe Aghion, l’IA pourrait accroître la croissance annuelle de la productivité globale des facteurs de 0,68 point de pourcentage pendant dix ans grâce à l’automatisation de certaines tâches
L’Europe dispose d’une recherche scientifique de premier plan, mais peine encore à transformer ses découvertes en entreprises technologiques capables de rivaliser à l’échelle mondiale
La solidité des entreprises et la poursuite des investissements technologiques justifient de rester investi, avec une préférence pour les marchés et les secteurs où se concentrent croissance et bénéfices.
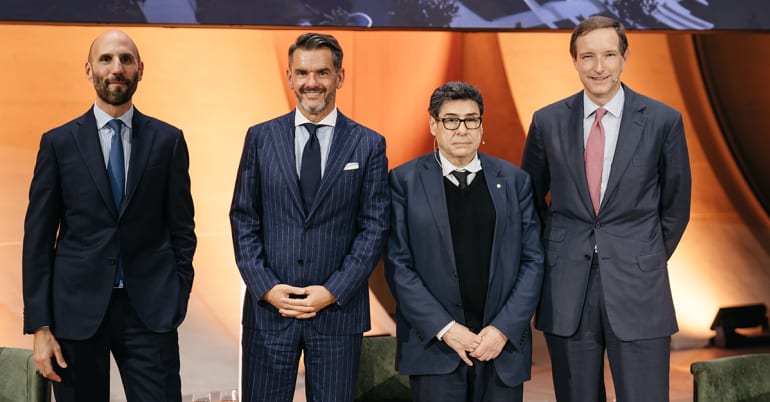
Comment préserver la croissance face aux tensions géopolitiques, au décrochage technologique européen et à l’essor de l’intelligence artificielle ? Et quelles conséquences en tirer pour les marchés financiers ainsi que les stratégies d’investissement à l’approche de 2027 ? Ces questions étaient au cœur de notre dernier événement phare Rethink Perspectives : « Repenser la croissance dans un monde en transition », organisé le 11 novembre à 1Roof.
En ouverture, Frédéric Rochat, Associé-gérant de Lombard Odier, a souligné les paradoxes d’une époque riche en innovations et en opportunités d’investissement, mais également marquée par des tensions commerciales, énergétiques et géopolitiques grandissantes. À l’occasion des 230 ans de la Maison et des dix ans des campagnes rethink everything®, il a notamment rappelé l’importance de savoir se remettre en question et se réinventer, tout en restant fidèle à ses convictions et à son identité. Une philosophie résumée en quelques mots : « nous sommes stables, mais jamais immobiles ».
Dans le prolongement de cette réflexion, Philippe Aghion, économiste français, prix Nobel d'économie 2025, est revenu sur les moteurs de la croissance à long terme, le rôle déterminant de l’innovation et les défis de compétitivité auxquels l’Europe est confrontée. Samy Chaar, Associé, Chef économiste et CIO Suisse de Lombard Odier, a ensuite apporté son éclairage sur la solidité du cycle économique mondial, les perspectives des marchés financiers et leurs implications pour le positionnement des portefeuilles en 2027.
Une innovation rend progressivement obsolètes des technologies ou des modèles économiques antérieurs, et bien que ce renouvellement nourrisse la croissance, il ne va pas non plus de soi
La destruction créatrice : innover sans verrouiller la concurrence
Pourquoi certaines économies renouvellent-elles leurs moteurs de croissance tandis que d’autres s’essoufflent ? Pour Philippe Aghion, la réponse passe par la « destruction créatrice », notion héritée de Joseph Schumpeter et au cœur des travaux qu’il a développés avec Peter Howitt. Son postulat : une innovation rend progressivement obsolètes des technologies ou des modèles économiques antérieurs, et bien que ce renouvellement nourrisse la croissance, il ne va pas non plus de soi.
S'inscrire à la newsletter
« L’innovation ne tombe pas du ciel », a rappelé Philippe Aghion. Cette dernière repose sur des entrepreneurs prêts à investir, à prendre des risques et à financer la recherche, dans la perspective de bénéfices futurs. Or, c’est ici en creux qu’une contradiction apparaît : les entreprises qui ont réussi grâce à l’innovation peuvent ensuite utiliser leur position dominante pour protéger leurs avantages et freiner l’arrivée de concurrents… ainsi que l’innovation elle-même.
Les entreprises qui ont réussi grâce à l’innovation peuvent ensuite utiliser leur position dominante pour protéger leurs avantages et freiner l’arrivée de concurrents… ainsi que l’innovation elle-même
C’est l’un des enseignements que Philippe Aghion tire de la révolution numérique américaine : les grandes plateformes ont contribué aux gains de productivité des années 1990 et 2000, mais leur concentration croissante ainsi que le contrôle des données peuvent compliquer l’émergence de nouveaux acteurs. Pour soutenir la croissance, la concurrence doit dès lors favoriser l’entrée de nouvelles entreprises et pousser les acteurs établis à innover.
L’Europe doit transformer sa recherche en entreprises de premier plan
Cette analyse éclaire le décrochage européen qui s’opère dans de nombreux secteurs. Après la Seconde Guerre mondiale, l’Europe a bénéficié d’une croissance de rattrapage, en reconstruisant ses capacités de production et en adoptant des technologies déjà développées ailleurs. Mais le passage à une économie tirée par l’innovation de rupture s’est révélé plus difficile. Selon Philippe Aghion, l’Europe a « largement manqué la transition des technologies intermédiaires vers les secteurs de haute technologie », contrairement aux États-Unis ainsi que désormais à la Chine1.*
Pour autant, le problème ne réside pas principalement dans la qualité de la recherche. L’Europe dispose de scientifiques, d’universités et de laboratoires de premier rang, notamment – et particulièrement – dans l’intelligence artificielle. Elle peine en revanche à convertir cette excellence académique en innovations commercialisées ainsi qu’en entreprises capables de changer d’échelle. « Fragmentation réglementaire, absence de véritable marché unique dans de nombreux secteurs, financement insuffisant de la croissance et culture de la prise de risque trop limitée constituent autant de freins »2 selon Philippe Aghion.
« L’Europe doit se réveiller », a-t-il insisté. Parmi les réponses proposées figurent une meilleure mobilisation de l’épargne européenne, le développement du capital-risque, des marchés plus intégrés et des programmes d’investissement associant acteurs publics et privés. Philippe Aghion défend notamment des initiatives inspirées de la DARPA américaine, qui soutiennent des projets technologiques ambitieux et concurrents, y compris dans le cadre de coalitions associant la Suisse et d’autres pays partageant des valeurs communes.
L’Europe dispose de scientifiques, d’universités et de laboratoires de premier rang, notamment – et particulièrement – dans l’intelligence artificielle. Elle peine en revanche à convertir cette excellence académique en innovations commercialisées ainsi qu’en entreprises capables de changer d’échelle
L’IA, un potentiel de productivité considérable, mais sous certaines conditions
L’IA pourrait justement offrir une nouvelle occasion de stimuler la croissance. Philippe Aghion distingue deux effets : l’automatisation des tâches dans la production de biens et services, et la capacité à accélérer la découverte de nouvelles idées. Une étude menée en 2023 par les économistes Erik Brynjolfsson, Danielle Li et Lindsey Raymond auprès d’un support client d’une entreprise américaine de logiciels a montré que l’utilisation d’un assistant d’IA générative avait permis d’augmenter leur productivité de 14 % dès le premier mois, puis d’environ 25 % après trois mois3.
À l’échelle macroéconomique, les travaux menés par Aghion et Bunel4 estiment que l’automatisation pourrait ajouter 0,68 point de pourcentage par an à la croissance de la productivité globale des facteurs pendant dix ans5. Il s’agit d’un effet transitoire sur la croissance, qui laisserait néanmoins le niveau de production durablement plus élevé. Philippe Aghion a également évoqué des travaux en cours suggérant un gain additionnel d’au moins 0,4 point de croissance, potentiellement permanent, grâce à la production de nouvelles idées. Il faut néanmoins noter que ces estimations mesurent un potentiel et non un résultat à considérer comme acquis.
Sa réalisation dépendra ainsi des politiques mises en place : dans une chaîne de valeur où le cloud et les capacités de calcul sont concentrés entre quelques gros acteurs, Philippe Aghion appelle à favoriser les technologies ouvertes, l’accès aux données ainsi qu’aux infrastructures communes. Le Nobel d'économie 2025 a notamment plaidé pour la création d’un « CERN de l’IA » en Europe afin de donner aux chercheurs et aux nouveaux entrants les moyens d’innover.
Philippe Aghion a également cité Veolia : dans le traitement des eaux usées, par exemple, l’IA permettrait de réduire la consommation électrique de 5,4 % et les émissions de CO₂ de 6 %6.
Par ailleurs, l’emploi constitue l’autre enjeu majeur. Si les gains de productivité peuvent soutenir la compétitivité et créer de nouvelles activités, certaines fonctions (notamment les fonctions administratives et fonctions support) demeurent fortement exposées à l’automatisation.
Pour accompagner ces transitions, Philippe Aghion met l’accent sur la qualité de l’éducation, la formation continue, les dispositifs de « flexisécurité »7 et la valorisation des métiers techniques, citant notamment les atouts de la formation professionnelle suisse. L’enjeu est clair : il est nécessaire de rendre la croissance technologique plus forte et plus inclusive pour tous.
Les États-Unis et la Chine cherchent chacun à renforcer leur autonomie stratégique. Cette rivalité encourage des investissements de long terme
Technologie : un cycle d’investissement encore loin de son terme ?
Pour les investisseurs, une question se pose : faut-il rester investi sur les marchés ? Lors de sa présentation, Samy Chaar y a répondu en examinant les forces à l’œuvre qui alimentent la demande de technologies. La première est géopolitique. Les États-Unis et la Chine cherchent chacun à renforcer leur autonomie stratégique, qu’il s’agisse de semi-conducteurs, de capacités de calcul, de production industrielle ou d’énergie. Cette rivalité encourage des investissements de long terme.
La deuxième force est démographique. Avec le vieillissement de la population active, particulièrement marqué dans plusieurs économies asiatiques et européennes, les entreprises devront accroître leur productivité pour compenser le manque de main-d’œuvre. Robotisation et IA deviennent ainsi des instruments de compétitivité autant que des leviers de croissance.
Dans ce contexte, l’adoption de l’IA n’en serait qu’à ses débuts. Samy Chaar a ainsi évoqué une proportion d’environ 25 % des entreprises américaines utilisant déjà ces technologies, ce qui laisse entrevoir une diffusion beaucoup plus large à moyen terme8. Cette demande devrait, selon lui, continuer de soutenir l’investissement et la rentabilité des entreprises du secteur technologique. Contrairement à la fin des années 1990, lorsque les cours boursiers avaient augmenté bien plus rapidement que les bénéfices, la hausse actuelle des valeurs technologiques s'accompagne d'une progression des bénéfices par action. Pour Samy Chaar, cette différence met en perspective le risque d'une bulle comparable à celle d'Internet.
Dans ce contexte, l’Europe reste toutefois en retrait face aux États-Unis et à la Chine. Samy Chaar a illustré ce déclin par un chiffre : en vingt-cinq ans, le poids des marchés actions européens dans l'indice MSCI World est passé d'environ 40 % à seulement 13 %9. Ce recul reflète notamment la présence plus faible de l’Europe dans les secteurs qui concentrent l’innovation et la création de valeur. Sans écarter les opportunités européennes, nous privilégions ainsi les États-Unis et l’Asie pour accéder aux entreprises et aux marchés les plus directement exposés à ces tendances.
Des entreprises et des perspectives solides qui incitent à rester investi
Au-delà du secteur technologique, Samy Chaar a souligné la résilience des fondamentaux économiques. Si la dette publique et les déficits budgétaires suscitent des inquiétudes légitimes, ils ne doivent pas masquer l’amélioration de la situation financière des ménages, des banques et des entreprises depuis une quinzaine d’années. Les capacités de financement du secteur privé apportent une lecture complémentaire des déséquilibres publics, sans pour autant les faire disparaître.
Par ailleurs, la profitabilité reste un autre soutien essentiel. Alors que la croissance annuelle des bénéfices des entreprises est historiquement proche de 7 %10, les prévisions font apparaître des progressions proches de deux chiffres dans plusieurs régions11. La bonne tenue de l’emploi et de la consommation contribue également à prolonger l’expansion. Enfin, nous n’anticipons pas, à ce stade, de resserrement monétaire aussi sévère que lors des précédents cycles, notamment si les pressions sur les prix de l’énergie s’atténuent en 2027.
La croissance de demain dépendra de la capacité des économies à financer, diffuser et encadrer l’innovation
Cet environnement nous conduit à maintenir nos expositions aux actifs risqués, avec une préférence pour les actions plutôt que la dette souveraine, tout en conservant une attention particulière aux risques. « Il est trop tôt pour faire un pas de côté » résume ainsi Samy Chaar. Les tensions géopolitiques, l’inflation et le financement des investissements dans l’IA appellent à la vigilance, mais ne suffisent pas, à ce stade, à remettre en cause la dynamique de croissance.
De la destruction créatrice aux stratégies d’investissement, les interventions de Philippe Aghion et Samy Chaar ont ainsi mis en évidence une même réalité : la croissance de demain dépendra de la capacité des économies à financer, diffuser et encadrer l’innovation. Alors que l’Europe doit créer les conditions de son renouveau technologique, les investisseurs, eux, doivent distinguer les risques de court terme des moteurs de création de valeur plus durables. Comme l’a illustré Samy Chaar, « le marathon n’est pas terminé ».
Le présent document de marketing a été préparé par Banque Lombard Odier & Cie SA (ci-après « Lombard Odier »).
Il n’est pas destiné à être distribué, publié ou utilisé dans une juridiction où une telle distribution, publication ou utilisation serait interdite, et ne s’adresse pas aux personnes ou entités auxquelles il serait illégal d’adresser un tel document de marketing. En savoir plus.
partager.