Lorsque vous visitez notre Site, des informations peuvent être stockées ou récupérées sur votre dispositif, principalement sous forme de cookies. Nous utilisons des cookies nécessaires au bon fonctionnement du Site, ainsi que des cookies statistiques et marketing pour mesurer l’audience et personnaliser notre contenu. Nous faisons appel à Google pour les cookies statistiques et marketing, afin de mesurer la performance du site et diffuser des publicités pertinentes. Pour plus d’information, nous vous renvoyons également à la Politique Google Responsabilité des données d'entreprise.
Dans ce Centre des Cookies, vous pouvez définir vos choix en matière d’utilisation des cookies : accepter ou refuser certaines catégories, tout accepter ou tout refuser. Pour obtenir des informations détaillées sur l’ensemble des cookies utilisés parmi ces 3 catégories, veuillez consulter notre politique en matière de cookies.
Veuillez noter que le blocage de certains cookies peut affecter votre expérience et les services proposés.
Cookies nécessaires - Toujours actif
Les cookies nécessaires contribuent au bon fonctionnement du site en activant des fonctionnalités essentielles comme la navigation et l’accès aux zones sécurisées. Ils ne peuvent pas être désactivés dans nos systèmes.
Cookies statistiques
Les cookies statistiques nous aident à comprendre comment les visiteurs interagissent avec notre site en collectant et en communiquant des informations sur la navigation. Ils permettent d’identifier les pages les plus et les moins consultées et d’améliorer la performance globale du site.
En activant cette catégorie de cookies, vous permettez à Lombard Odier d’utiliser les services de Google pour mesurer l’audience et l’utilisation du Site.
Cookies marketing
Les cookies marketing sont utilisés pour diffuser des publicités pertinentes et mesurer la performance des campagnes. Si vous choisissez de ne pas activer ces cookies, vous continuerez à voir des publicités, mais elles seront moins adaptées à vos centres d’intérêt.
Choisissez dans quel but nous pouvons collecter et utiliser vos données au moyen des produits Google :
Stockage utilisateur : pour permettre techniquement les fonctionnalités publicitaires.
Données utilisateur pour la publicité : pour permettre l’optimisation de nos campagnes publicitaires
Personnalisation des publicités : pour adapter les publicités à vos intérêts.
La facture impayée de la mode : le coût du désengagement de l’industrie face aux enjeux climatiques
points clés.
Certaines des plus grandes enseignes mondiales de la mode semblent revenir sur leurs engagements en faveur de modèles d’affaires plus durables.
La surproduction demeure un problème structurel, avec jusqu’à 30 % de la production de vêtements neufs qui ne trouverait pas preneur.1
Les nouvelles règles européennes interdisant la destruction des invendus visent à empêcher l’élimination de vêtements non vendus. Les observateurs suivront de près leur mise en œuvre afin d’évaluer leur efficacité.
Certains experts du secteur plaident pour un nouveau système de taxation permettant d’intégrer le coût climatique des vêtements dans les prix et de rétablir des conditions de concurrence plus équitables entre les entreprises adoptant des pratiques durables et celles dont l’empreinte environnementale est la plus importante.
Les phénomènes météorologiques extrêmes et les perturbations géopolitiques renforcent les arguments économiques en faveur de l’agriculture régénératrice, du recyclage, de la prévision de la demande assistée par l’IA et de chaînes d’approvisionnement plus résilientes.
New York. Londres. Milan. Paris.
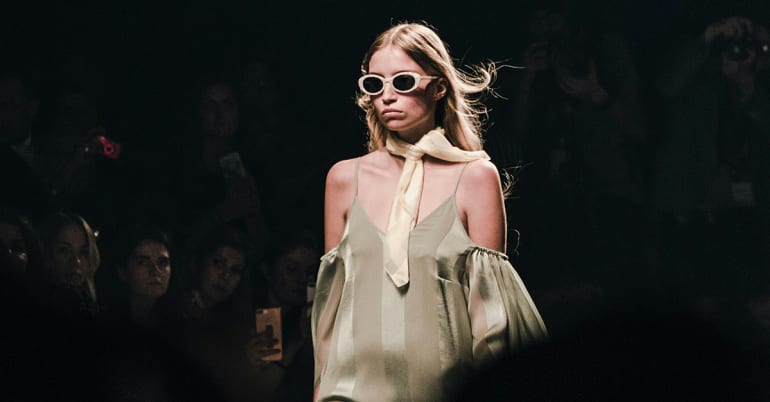
Chaque année, entre septembre et octobre, les fashion weeks se transforment en un véritable « mois de la mode », au cours duquel les « Big Four » – New York, Londres, Milan et Paris – dévoilent tour à tour leurs collections de prêt-à-porter printemps-été et donnent le ton commercial de l’année à venir. Au-delà des tendances, ces rendez-vous façonnent également la réputation du secteur, à un moment où le secteur continue de faire l’objet d’un examen attentif en raison de son impact environnemental.
Il y a quelques années encore, les plus grands créateurs et fabricants de vêtements semblaient partager une vision commune. L’avenir de l’industrie serait durable : les consommateurs, les pouvoirs publics et la société dans son ensemble l’exigeaient ; les arguments économiques en faveur de cette transition gagnaient en force ; et il s’agissait tout simplement de la bonne chose à faire.
Aujourd’hui, cette certitude paraît s’être dissipée. Au cours des deux dernières années, plusieurs grandes marques ont revu à la baisse leurs engagements en matière de durabilité, voire les ont complètement abandonnés. Burberry a repoussé de dix ans son objectif de neutralité carbone, désormais fixé à 2050. Ralph Lauren a également abandonné son engagement en matière de neutralité carbone à horizon 2040 au profit d’objectifs à plus court terme. Nike, de son côté, a réduit ses publications sur les questions de durabilité, ses actionnaires ayant récemment rejeté une proposition visant à accroître la transparence de l’entreprise concernant ses objectifs climatiques.
Pour les investisseurs, la question est donc de savoir si la durabilité est passée de mode ou si le durcissement de la réglementation et l’augmentation des risques climatiques remettront le secteur sur la bonne voie
Pour les investisseurs, la question est donc de savoir si la durabilité est passée de mode ou si le durcissement de la réglementation et l’augmentation des risques climatiques remettront le secteur sur la bonne voie.
S'inscrire à la newsletter
Le coût climatique croissant de la mode n’est toujours pas intégré dans les prix
Au premier trimestre 2026, le géant de l’habillement Shein, basé en Chine et à Singapour, ajoutait en moyenne près de 4 700 nouveaux articles par jour sur son site internet. À la fin du mois de mars, son offre dépassait les deux millions de références de vêtements1.
L’ampleur et la rapidité de cette croissance illustrent à quel point l’industrie a évolué au cours des dernières décennies. Alors que les maisons de mode fonctionnaient autrefois selon des cycles saisonniers plus longs, les acteurs de l’ultra fast fashion privilégient aujourd’hui la vitesse. S’appuyant sur les données d’engagement en ligne en temps réel, ils adaptent l’offre à la demande et mettent de nouveaux modèles et produits sur le marché en quelques jours seulement.
Les consommateurs ont suivi la même dynamique. En 2021, un consommateur américain achetait en moyenne 69 vêtements par an, contre 40 dans les années 19902.
Dans cette course pour produire plus et toujours plus rapidement, la production textile mondiale a doublé depuis le début du millénaire pour atteindre 124 millions de tonnes en 20233. À mesure que la production augmentait, l’empreinte environnementale du secteur s’est elle aussi alourdie.
Le déséquilibre est frappant. La mode représenterait environ 1,6 % du PIB mondial, mais serait responsable de jusqu’à 8 % des émissions mondiales de gaz à effet de serre. Elle consomme également une quantité d’eau douce suffisante pour vider l’équivalent de 2,5 fois- le Léman – l’un des plus grands lacs d’Europe occidentale – en une seule année4.
En 2024, 120 millions de tonnes de vêtements ont été jetées, soit l’équivalent de plus de 200 stades olympiques remplis de textiles5. Seuls 12 % de ces volumes ont été réutilisés et moins de 1 % recyclés. La majorité a fini en décharge ou a été incinérée. Une partie des vêtements a également été acheminée vers des sites de stockage à ciel ouvert, comme le désert d’Atacama au Chili, où d’immenses montagnes de vêtements s’étendent désormais sur plus de 300 hectares6.
Au cœur du problème se trouve le fait que les fabricants de vêtements assument peu de responsabilités juridiques directes quant au coût environnemental de la surproduction. Jusqu’à 30 % des vêtements produits chaque année, soit près de 45 milliards d’articles, resteraient invendus. Pour de nombreuses marques, le coût financier associé à une rupture de stock sur une ligne de produits populaire peut dépasser le coût lié à la constitution de stocks excédentaires. Cette situation crée une puissante incitation à produire davantage que nécessaire7.
Résultat : une grande partie du coût climatique de la mode n’est toujours pas reflétée dans les prix du marché.
Résultat : une grande partie du coût climatique de la mode n’est toujours pas reflétée dans les prix du marché
Entrée en vigueur de l’interdiction européenne de détruire les invendus
Pendant une grande partie de la dernière décennie, les engagements pris par nombre de grands acteurs du secteur en matière de durabilité sont restés volontaires, avec peu de conséquences en cas de non-respect.
Depuis juillet 2026, le règlement européen sur l’écoconception des produits durables (Ecodesign for Sustainable Products Regulation, ESPR) interdit la destruction des vêtements et chaussures invendus pour les grandes entreprises. Les entreprises de taille intermédiaire seront aussi concernées à partir de 2030.8
Les critiques soulignent néanmoins que les exemptions autorisant les entreprises à donner leurs stocks invendus plutôt qu’à les détruire pourraient simplement déplacer le problème. Elles risqueraient d’accentuer la saturation déjà observée sur le marché de la seconde main et d’alimenter le flot de vêtements qui finissent sur les plages d’Afrique de l’Ouest.
La France constitue à cet égard un précédent instructif. Depuis 2022, la loi anti-gaspillage interdit la destruction des vêtements invendus. Si cette mesure a permis de réduire l’incinération directe et la destruction des invendus, elle semble avoir eu peu d’effet sur la surproduction, le volume de vêtements mis sur le marché continuant de progresser9.
Une enquête a notamment révélé que l’incitation au don prévue par la loi avait permis à certaines des plus grandes entreprises de tirer un revenu de leurs invendus, favorisant l’émergence d’un nouveau marché d’intermédiation autour des dons massifs de vêtements10.
Une nouvelle fiscalité peut-elle rétablir des conditions de concurrence équitables ?
Alors que le secteur attend de mesurer l’efficacité des nouvelles règles européennes, certains plaident en faveur de mesures fiscales ciblant les modèles économiques fortement générateurs de déchets afin de rétablir des conditions de concurrence plus équitables pour les entreprises investissant dans des modes de production plus durables.
Les grandes maisons de luxe repensent déjà leur utilisation des ressources. La feuille de route environnementale 2030 de Louis Vuitton accorde une place croissante à l’éco-conception, à la créativité circulaire et à la revalorisation des matériaux inutilisés en ressources à forte valeur ajoutée. Hermès, de son côté, privilégie une production davantage alignée sur la demande, la réduction des déchets ainsi que l’allongement de la durée de vie des produits grâce à la réparation et au réemploi11.
Toutefois, un obstacle de taille demeure : si les enquêtes montrent que les consommateurs se déclarent prêts à payer davantage pour des vêtements produits de manière durable, cette disposition ne s’est pas encore traduite à grande échelle dans les comportements d’achat. Comme le souligne Federica Marchionni, directrice générale de Global Fashion Agenda, organisation à but non lucratif dédiée à la promotion d’une mode durable : « J’aimerais que les consommateurs soient les moteurs du changement et soutiennent leurs choix au travers de leurs dépenses. Mais ils n’acceptent pas de payer le surcoût associé à des produits durables plus coûteux à fabriquer »12.
C’est précisément là qu’un nouveau modèle de taxation pourrait modifier les incitations économiques. Parmi les propositions avancées figure une « taxe sur la nature » appliquée aux ressources utilisées pour produire les vêtements. Une autre piste consiste à alléger la fiscalité pesant sur le travail, une approche notamment soutenue par la Fondation Ellen MacArthur dans un rapport de référence consacré aux politiques fiscales favorisant la durabilité.
Un allègement de la fiscalité sur le travail bénéficierait particulièrement aux entreprises utilisant des matériaux de seconde main, pour lesquelles la main-d’œuvre représente une part plus importante des coûts que pour celles qui s’appuient sur des matières premières vierges.
Renforcer les chaînes d’approvisionnement face aux événements climatiques extrêmes et aux chocs géopolitiques
Les instruments réglementaires peuvent être puissants, mais leur mise en œuvre reste souvent incertaine. En juillet 2026, la Semaine de la Haute Couture à Paris a involontairement illustré des forces bien plus déterminantes qui finiront, tôt ou tard, par imposer un changement à l’ensemble du secteur.
Alors que les mannequins défilaient sur les podiums, les invités suffoquaient sous des températures proches de 40 °C. Simultanément, à quelque 650 kilomètres au sud, les feux de forêt en France gagnaient en intensité13. Pour une industrie qui dépend étroitement de la nature pour ses matières premières ainsi que d’importants volumes d’eau douce, le message ne pouvait être plus clair.
Les épisodes combinés de sécheresse et de chaleur extrême dans les régions productrices de coton deviennent également plus fréquents et plus sévères, contribuant de manière significative aux pertes de récoltes14. Cet été, les températures extrêmes en Inde et au Pakistan ont fait craindre une chute historique de la production de coton et ont provoqué une hausse des prix de plus de 5 % en l’espace d’une semaine15. Dans le même temps, les autorités chinoises ont averti que les vagues de chaleur et les inondations pourraient affecter les rendements cotonniers plus tard dans l’année16.
Des pressions similaires apparaissent dans la production lainière. Le stress thermique réduit le nombre d’agneaux et affecte la qualité de la laine17, tandis que l’accès à l’eau douce devient lui aussi une source de préoccupation croissante18.
À ces risques s’ajoute la fragmentation géopolitique. Les restrictions pesant sur le trafic maritime dans le détroit d’Ormuz ont renchéri les prix des produits chimiques dérivés du pétrole et utilisés dans la fabrication du polyester. En Inde, deuxième producteur mondial de polyester, les prix de la fibre synthétique ont bondi de 26,5 % en un seul mois après la fermeture du passage maritime19.
Les solutions sont relativement simples dans leur principe, même si leur mise en œuvre reste complexe
Les solutions sont relativement simples dans leur principe, même si leur mise en œuvre reste complexe. Il s’agit notamment d’accroître le recyclage afin de réduire la dépendance à des chaînes d’approvisionnement vulnérables, et de développer l’agriculture régénératrice pour renforcer la résilience des cultures de coton et des élevages ovins face aux épisodes climatiques extrêmes ainsi que de bâtir des chaînes d’approvisionnement plus résilientes.
L’intelligence artificielle pourrait également jouer un rôle majeur. En améliorant les prévisions de la demande, elle pourrait permettre de réduire la surproduction jusqu’à 15%20.
Certaines entreprises ouvrent déjà la voie. Stella McCartney et Brunello Cucinelli, par exemple, ont pris des engagements ambitieux en faveur de l’agriculture régénératrice dans le cadre de leur participation à la Circular Bioeconomy Alliance et à la Sustainable Markets Initiative.
Leurs initiatives s’inscrivent dans un mouvement plus large visant à répondre à un défi encore insuffisamment reconnu : la dépendance croissante de la mode aux combustibles fossiles.
Aujourd’hui, environ 70 % des textiles sont fabriqués à partir de fibres synthétiques dérivées du pétrole, telles que le polyester, le nylon ou l’acrylique. Cette dépendance expose le secteur non seulement aux critiques environnementales, mais également à la volatilité des prix de l’énergie et aux perturbations géopolitiques. Les récentes flambées des cours du pétrole et des matières premières nécessaires à la fabrication du polyester ont mis en évidence la vulnérabilité de ces chaînes d’approvisionnement.
En réponse, plusieurs acteurs du secteur expérimentent de nouveaux modèles visant à reconnecter la mode à des ressources biologiques plutôt qu’aux ressources fossiles. Parmi eux figure l’Armani Agroforestry Cotton Living Lab, lancé dans les Pouilles, dans le sud de l’Italie, par la Fashion Task Force de la Sustainable Markets Initiative, la Circular Bioeconomy Alliance et le groupe Armani21.
Ce projet associe agriculture régénératrice, restauration de la biodiversité et traçabilité numérique afin de démontrer qu’il est possible de produire des fibres naturelles de manière plus durable tout en atteignant une échelle commerciale.
Pour les entreprises engagées dans cette voie, les arguments sont désormais autant économiques qu’éthiques. Des approvisionnements plus résilients permettent de réduire l’exposition aux risques climatiques et logistiques tout en renforçant la compétitivité à long terme.
À mesure que les chaînes d’approvisionnement sont mises sous pression…la transition vers des modèles économiques plus durables relève…de plus en plus d’un impératif de survie
Atténuer les risques et bâtir un avantage concurrentiel
Le recul apparent de certaines ambitions environnementales dans l’industrie de la mode s’explique en partie par les conditions de marché actuelles. En 2025, les droits de douane et le manque de dynamisme de la demande ont pesé sur le secteur. Pour 2026, seule une croissance modeste est attendue22.
Dans ce contexte, il n’est guère surprenant que certains objectifs de durabilité soient relégués au second plan.
Pourtant, à mesure que les chaînes d’approvisionnement sont mises sous pression par les tensions géopolitiques et les effets du changement climatique, la transition vers des modèles économiques plus durables relève de moins en moins d’une volonté de « faire ce qu’il faut » et de plus en plus d’un impératif de survie.
Chez Lombard Odier, nous sommes convaincus que le récent recul observé chez certaines maisons de mode ne déterminera pas l’orientation de long terme du secteur. Que la transition soit accélérée par la réglementation, la rareté croissante des ressources ou les réalités d’un monde plus fragmenté et davantage exposé aux risques climatiques, les arguments économiques en faveur de chaînes de valeur plus résilientes ne cessent de se renforcer.
Pour les entreprises du secteur, cela implique de réduire les déchets et la consommation d’eau, d’améliorer la traçabilité et d’investir dans des systèmes agricoles capables de restaurer la santé des sols tout en rendant la production de matières premières plus résistante aux sécheresses, aux inondations et aux températures élevées.
Pour les investisseurs, cette transition crée également des opportunités dans des domaines tels que l’agriculture régénératrice, les matériaux de nouvelle génération, le recyclage, les technologies appliquées aux chaînes d’approvisionnement et les procédés de production plus efficients.
L’industrie de la mode s’est longtemps appuyée sur le capital naturel sans en refléter pleinement la valeur. Aujourd’hui, elle doit également faire face aux risques cachés liés à sa dépendance aux matériaux issus des énergies fossiles.
L’enjeu consiste désormais à construire des chaînes d’approvisionnement à la fois plus régénératrices et plus résilientes, capables de transformer les défis environnementaux en moteurs d’innovation, de compétitivité et de croissance à long terme.
Le présent document de marketing a été préparé par Banque Lombard Odier & Cie SA (ci-après « Lombard Odier »).
Il n’est pas destiné à être distribué, publié ou utilisé dans une juridiction où une telle distribution, publication ou utilisation serait interdite, et ne s’adresse pas aux personnes ou entités auxquelles il serait illégal d’adresser un tel document de marketing. En savoir plus.
partager.